Účtovanie pri zrušení obchodných spoločností s likvidáciou upravuje § 28 Opatrenia MF SR č. 23054/2002-92, ktorým sa ustanovujú podrobnosti o postupoch účtovania a rámcovej účtovej osnove pre podnikateľov účtujúcich v sústave podvojného účtovníctva v znení neskorších predpisov (ďalej len „postupy účtovania“). Účtovnú závierku pri vstupe účtovnej jednotky do likvidácie zostaví účtovná jednotka v zmysle § 16 ods. 4 písm. d) zákona č. 431/2002 Z. z. o účtovníctve v znení neskorších predpisov (ďalej len „ZOU“) ku dňu predchádzajúcemu dňu vstupu do likvidácie. Obdobie odo dňa vstupu likvidácie do dňa skončenia likvidácie sa považuje za jedno účtovné obdobie v zmysle § 16 ods. 7 ZOU a za toto obdobie zostaví účtovná jednotka mimoriadnu účtovnú závierku.
V rámci likvidácie sa zásoby kuracieho mäsa môžu vyskytnúť ako predmet účtovania v rôznych situáciách. V prípade vyradenia zásob sa uplatňuje duch akruálneho princípu a vyskladnenie zásob sa účtuje v prospech príslušného účtu zásob (11 - Materiál alebo 13 - Tovar) a na ťarchu vhodného nákladového účtu. Pri likvidácii zásob materiálu a tovaru sa zároveň zohľadňujú daňové aspekty podľa ZDP a ZDPH.
Vedomosti o zásobách a ich vyradení
Podnikateľom často zásoby predstavujú významnú súčasť aktív. Preto je potrebné venovať pozornosť ich vymedzeniu, členeniu a oceňovacím technikám pri jednotlivých spôsoboch obstarania a vyradenia, ako aj pri účtovaní podľa slovenských účtovných predpisov. Spôsoby vyradenia zásob zahŕňajú rôzne varianty, ktoré treba zohľadniť pri účtovaní a pri prípadných reklamáciách zo strany dodávateľov.
Spôsoby vyradenia zásob a ich účtovanie
- Vyskladnenie zásob (škoda, manka, prebytky) - v duchu akruálneho princípu sa vyskladnenie účtuje v prospech 11 - Materiál alebo 13 - Tovar a na ťarchu príslušného nákladového účtu (napr. 54 - Iné náklady na hospodársku činnosť).
- Predaj materiálu namiesto spotreby vo výrobe - ak zasa v budúcnosti dôjde k predaju, vykoná sa spätné zaúčtovanie: výdaj zo skladu na 112 (Materiál na sklade) a súvzťažne na 542 - Predaný materiál.
- Darovanie zásob - za dar možno účtovať 543 - Dary v prospech 11 alebo 13 zásob a 54 či 51/53 podľa typu daru (reprezentačné výdavky sa účtujú tiež ako náklady).
- Reklamácie zásob - pri nedostatkoch v dodávke sa reklamácia účtuje na 315 - Ostatné pohľadávky (z pohľadu predávajúceho).
Prehľad daňových aspektov likvidácie zásob
Daňové výdavky súvisiace s vyradením zásob sa posudzujú podľa § 21 ZDP a ich uplatnenie závisí od dôvodu vyradenia a druhu zásob. Pri vyradení zásob z dôvodu likvidácie po uplynutí doby použiteľnosti alebo trvanlivosti môže nastať daňová uznateľnosť výdavkov podľa špecifických pravidiel (vrátane výnimiek pre potraviny a organizácie s špecifickým predmetom činnosti).
Príklady z praxe a daňové dopady
- Podnikateľ v rámci jednoduchého účtovníctva nakúpil zásoby tovaru v hodnote 3 000 eur, ktoré sa nepredali. Pri ich likvidácii ide o nedaňový výdavok v prípade neuplynutia doby použiteľnosti alebo ak nie sú splnené podmienky pre daňové uznanie.
- Nebezpečný tovar označený na základe inšpekcie môže mať za dôsledok vznik daňových výdavkov v rámci obstarania tovaru - v niektorých situáciách môžu výdavky 6 000 eur predstavovať daňový výdavok pri likvidácii.
- Zásoby potravinového tovaru po ich vyčíslovaní a následnej likvidácii môžu byť alebo nemusia daňovým výdavkom podľa druhu zásob a postupu ich vyradenia (súvisí s možnou zníženou daňovou základňou).
Predovšetkým o inventarizácii a opravných položkách k zásobám
Inventarizačné rozdiely môžu byť nulové alebo môžu predstavovať manko či prebytok. Pri inventarizačnom prebytku sa účtuje na 11 alebo 13 zásob a v prospech 64 - Ostatné výnosy z hospodárskej činnosti (648 - Ostatné výnosy z hospodárskej činnosti).
Praktické súvislosti a tipy pri likvidácii zásob v Slovenskej republike
- Pri zásobách, ktoré sa likvidujú po uplynutí doby použiteľnosti alebo trvanlivosti, je potrebné posúdiť daňové dopady podľa ZDP a ZDPH a zvážiť vy uplatnenia výdavkov alebo ich odpisovania pri zohľadnení výnimočných pravidiel.
- Pri darovaní zásob možno z hľadiska DPH a daní z príjmov uplatniť určité výnimky, najmä pri darovaní potravín alebo pri poskytnutí na charitatívne účely podľa zákona.
- Reklamácie zásob vyžadujú správne zaúčtovanie pohľadávok a racionálne vyrovnávanie záväzkov na účely korektného uzatvárania účtovných dokumentov.
Vizualizácie a praktické doplnky
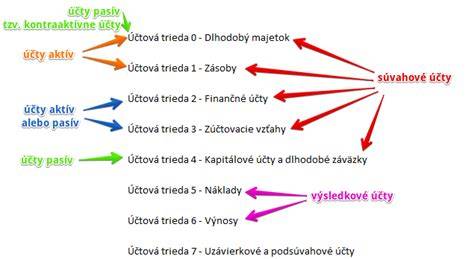
Vysvetlenie: Infografika ukazuje vzťahy medzi skladovými zásobami, vyskladnením, likvidáciou a vplyvom na nákladovú zložku a výkaz ziskov a strát v rámci podvojného účtovníctva.
Ako čítať finančné výkazy za 9 minút!! Jednoduchšie, než si myslíte!
Video ilustruje praktické postupy pri trasovaní zásob od obstarania až po likvidáciu a prepojenie na daňové priznania a daňové výdavky.
| Kategória | Príklad zaúčtovania | Účtovná skupina | Bežný účet |
|---|---|---|---|
| Vyskladnenie zásob | Materiál na sklade (112) dlhodobo na 542 | 11 | 542 |
| Predaj zásob namiesto spotreby | Predaný materiál (542) | 54 | 542 |
| Darovanie zásob | Dary (543) | 11/13 | 543 |
| Likvidácia zásob | Ostatné náklady (548) | 54 | 548 |
Praktické príklady na zreteľné pochopenie
Príklad 1: Majiteľ živnosti nakúpi zásoby tovaru za 3 000 eur a likviduje ich po 3 rokoch bez príjmu z predaja. Obdobným spôsobom sa určí, či sú náklady daňovo uznateľné a či súvisia s mierou použitia zásob.
Príklad 2: Nebezpečný tovar označený SI môže viesť k daňovým výdavkom pri vyradení podľa platných predpisov a stanovení nákladov.
Príklad 3: Zásoby potravinového tovaru likvidované po uplynutí doby použiteľnosti bez predaja môžu mať odlišné daňové dopady podľa špecifických ustanovení a výnimiek.
tags: #ako #zlikvidovat #kuracie #maso #z #uctovnictva