Gastronómia a pohostinstvá na Slovensku čelia neustálym zmenám v legislatíve, pričom zoznam výnimiek a sadzieb DPH sa často mení. Tento článok čerpá z poskytnutého textu a zhŕňa najdôležitejšie pravidlá pre účtovanie jedál a nápojov, hygienu obalov, legislatívne požiadavky zo strany SOI aj praktické postupy účtovania v reštauračných prevádzkach s dôrazom na zmeny od roku 2025 a na problematiku rozlíšenia dodávky tovaru a poskytovania služieb.
Právny rámec a povinnosti predávajúceho pri obaloch
Pôsobnosť Slovenskej obchodnej inšpekcie (SOI) vymedzuje ust. § 17 zákona č. 250/2007 Z. z. a o zmene zákona Slovenskej národnej rady č. 372/1990 Zb. o priestupkoch v znení neskorších predpisov. Predávajúci je povinný predávať výrobok v hygienicky nezávadných obaloch alebo ho do takých obalov pri predaji baliť, ak to vyžaduje povaha výrobku. Pri samoobslužnom predaji je povinný poskytnúť spotrebiteľovi obalový materiál. Náklady na obalový materiál a zabalenie výrobku uhrádza predávajúci. Kedy môže byť účtovaný poplatok za obal? Obal môže byť účtovaný v prípade, že zákazník žiada iný obal než ten, ktorý je bežne poskytovaný bezplatne (napr. obal na odnesenie nekonzumovaného pokrmu). Pri predaji jedla „so sebou“ alebo prostredníctvom donášky sa zohľadňuje, že predajca má povinnosť poskytnúť hygienicky nezávadný obal a že náklady na obalové materiály nesie predávajúci. V praxi to znamená, že ak spotrebiteľ konzumuje jedlo v prevádzke, obaly môžu byť poskytované bezplatne alebo v cene jedla; pri donáške je potrebné zabezpečiť hygienicky nezávadný obal a predávajúci nesie náklady na obal.
Rozlíšenie medzi službou a dodaním tovaru a dopady na DPH od 2025
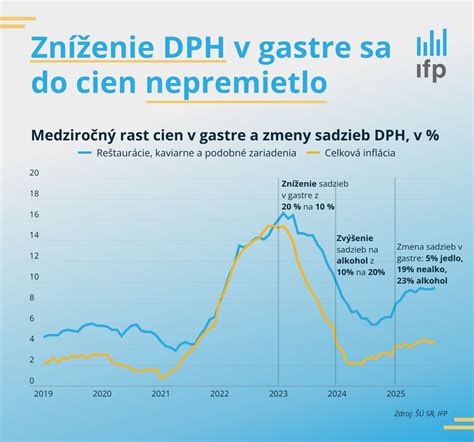
Od 1. januára 2025 dochádza k významným zmenám v zákone o DPH (zákon č. 278/2024 Z. z.). Novelizácia upravuje sadzby DPH podľa § 27 a zoznam tovarov a služieb podliehajúcich zníženým sadzbám uvedeným v prílohách č. 7 a 7a. Pre reštaurácie to znamená nasledovné:
- 5% DPH - pri reštauračných službách pozostávajúcich z poskytovania jedál a nápojov konzumovaných na mieste spolu s podpornými službami (napr. obsluha, priestor na konzumáciu, umývateľný riad, príbor, nábytok a toalety).
- 19% DPH - pri poskytovaní nápojov (nealkoholické a alkoholu do 0,5% objemu) spolu s reštauračnými službami, alebo pri dodaní tovaru bez podporných služieb (napr. donáška jedla bez využitia služieb podporných) - záleží na okolnostiach.
- 23% DPH - pri alkoholických nápochách s obsahom alkoholu nad 0,5% a pri dodaní tovaru (napr. nápoje a potraviny vydávané ako tovar bez doplnkových služieb).
Praktický mechanizmus z podnikovej praxe: ak hosť konzumuje jedlo za stolom s obsluhou a ďalšími službami, ide o stravovaciu službu a platí 5% DPH na jedlo a 19% DPH na nealkoholické nápoje, prípadne aj 23% na alkoholické nápoje nad 0,5%. Ak ide o predaj tovaru (napr. jedlo donášané v obaloch bez podporných služieb), uplatní sa 19% alebo 23% podľa toho, čo zákon klasifikuje. Pre zjednodšenie by stravovacia služba mala mať vždy na pokladnici oddelené položky s rôznymi sadzbami, ak je to potrebné.
Príklady z praxe a pravidlá podľa Finančnej správy
Podľa stanoviska Finančnej správy je dôležité rozlišovať medzi poskytovaním služieb a dodaním tovaru na základe charakteru plnenia a okolností. Pri konzumácii jedla v prevádzke s obsluhou a poskytnutým stolom, riadom a inými podpurnými službami je to stravovacia služba s 5% DPH na jedlo a 19% DPH na nealkoholické nápoje. Pri donáške alebo odovzdaní jedla na odnesenie bez poskytnutia podporných služieb ide o dodanie tovaru s príslušnou DPH podľa prílohy.
Pri špecifických situáciách, ako sú silvestrovské večierky s vstupenkami, je dôležité vychádzať z dňového vzniku daňovej povinnosti a z zmeny sadzieb podľa § 27 ods. 5 zákona o DPH. Vstupné pred silvestrovským večierkom, ktoré zahŕňa poskytnuté reštauračné služby a alkoholické nápoje, sa zdaňuje podľa sadzieb platných v čase vzniku daňovej povinnosti. Ak časť vstupného predstavuje službu a časť alkoholické nápoje, treba zohľadniť jedinečné situácie a správne rozdeliť DPH na jednotlivé zložky.
Účtovné postupy a účty v reštaurácii
Efektívne účtovanie vyžaduje jasné vedenie skladových položiek a tržieb. Dve hlavné metódy účtovania surovín a hotových výrobkov:
- Spôsob A: Materiál sa účtuje na sklad (112) a následne vyskladňuje do spotreby (501).
- Spôsob B: Materiál sa účtuje priamo do spotreby (501). Nákupy na účet 501 a tržby na 601 (Tržby za služby) alebo 602 (Tržby za vlastné výrobky).
Príklady účtovania v reštaurácii podľa spôsobu B:
- Nákup surovín → 501 (Spotreba materiálu) a 321 (Záväzky voči dodávateľom).
- Predaj jedál (tržby za služby) → 211 (Pokladnica) a 602 (Tržby za služby).
- Nákup tovaru (alkohol, cigarety) → 504 (Nákup tovaru) a 321 (Záväzky voči dodávateľom).
- Predaj tovaru → 211 (Pokladnica) a 604 (Tržby za tovar).
Ostatné bežné náklady (nájomné, energie, mzdy, odpisy) sa účtujú na zodpovedajúcich nákladových účtoch (napr. 518, 521, 551). Daňovo uznateľné a neuznateľné výdavky sú tiež dôležité; napr. výdavky na reprezentáciu bývajú neuznateľné v daňových nákladoch v plnom rozsahu.
Vratné obaly a zálohovanie
Od 1. januára 2022 nadobudli účinnosť ustanovenia o zálohovaní jednorazových obalov na nápoje (zákon č. 302/2019 Z. z.). Distribútor neúčtuje obaly ako materiál, ale ako zálohu vo vzťahu k obstarávaniu tovaru; vrátenie zálohy konečnému používateľovi býva zaznamenané ako záporná položka v pokladnici eKasa. SOI sleduje, aby predávajúci niesol náklady na obaly a aby obaly boli hygienicky nezávadné.
Digitálne platformy a špecifické postupy
Postupy účtovania cez digitálne platformy (napr. Wolt) nie sú to, čo Finančná správa zvlášť upravuje v štandardných usmerneniach. V uvedenom príklade pri platforme Wolt sa tržba za jedlo účtu na spoločný účet a provízia je zahrnutá ako súčasť výnosu. Pre účtovanie je vhodné vypracovať internú smernicu a zohľadniť, že platba cez platformu môže vytvárať pohľadávku voči platforme až do pripísania financií na bankový účet reštaurácie.
Konkrétne praktické postřehy a tipy
- Pri kombinovaných objednávkach (časť tu, časť so sebou) je potrebné mať v pokladničnom systéme dve položky s odlišnými sadzbami DPH - napr. nealkoholické nápoje 19% v rámci stravovacej služby a alkoholické nápoje 23% v rámci tovaru.
- Kaviareň či cukáreň s možnosťou konzumácie na mieste musí pri raňajkách zvážiť, či raňajky sú zahrnuté v cene ubytovania a či tvoria súčasť spoločného plnenia - čo má vplyv na príslušnú sadzbu DPH (často 5%).
- Pri špeciálnych akciách (napr. silvestrovský večierok s vstupenkami) sa zohľadňuje, že vstupné môže obsahovať preddavok na služby aj na alkohol. Daň sa vypočíta podľa vzniku daňovej povinnosti a aktuálnych sadzieb v čase vzniku.
- Rozlišenie medzi službou a tovarom je kľúčové pre správne uplatnenie DPH a pre vyhnutie sa daňovým problémom. Hlavnou základnou zásadou je posúdenie „hmotnej podstaty plnenia“ a či sú poskytnuté podporné služby (obsluha, priestor, riad) alebo ide o len samotné dodanie potravín či nápojov.
Tabuľka: Ako sa líšia sadzby a situácie v praxi
| Situácia | Sadzba DPH | Príklad |
|---|---|---|
| Jedlo konzumované v reštaurácii s obsluhou | 5% | 3-chodová večera s nápojmi a obsluhou |
| Nealkoholické nápoje v reštaurácii | 19% | Káva, čaj, minerálky s obsluhou |
| Alkoholické nápoje nad 0,5% objemu v reštaurácii | 23% | Víno, pivo, destilát pri konzumácii |
| Jedlo so sebou/donáška bez podporných služieb | 19% alebo 23% | Jedlo zabalené v obaloch a doručené domov |
| Vstupné na podujatie s reštauračnou službou | podľa vzniku daňovej povinnosti; zvyčajne 5% na jedlo a 19%/23% na nápoje podľa času a služieb |
Interné pokyny a praktické poznámky pre zamestnancov
- Udržiavať dvojité položky v pokladničnom systéme pre položky s rozdielnymi sadzbami DPH pri kombinovaných službách.
- Pri platformách ako Wolt evidovať tržby a provízie podľa interných smerníc, ktoré zohľadnia DPH a správne vypočítať DPH z výnosov a z prostriedkov z provízie.
- Pri obaloch a obalových poplatkoch informovať zákazníka vopred o cene obalu (ak ide o obal špeciálneho typu) a zahrnúť to do fakturácie alebo pokladničného dokladu.
- Pri hoteloch a balíkoch zohľadňovať, že raňajky môžu byť súčasťou balíka s 5% DPH a že rozširovanie na ďalšie služby (masáže, minibar, konferenčné služby) môže meniť daňový režim podľa času dodania a zaplatenia záloh.
Praktické odpovede na časté otázky (z textu)
- Čo znamená, že od 2025 sa mení DPH sadzby pre gastrosektor? Odpoveď: 5% pre stravovacie služby s podpornými službami, 19% pre nápoje a určité potraviny ako tovar, 23% pre alkoholické nápoje nad 0,5% objemu a pre niektoré potraviny v konkrétnych scenároch.
- Keď je jedlo konzumované na mieste aj so sebou, ako sa účtuje DPH? Odpoveď: Rozlíšenie medzi službou a tovarom; ak sú poskytnuté podpurné služby, jedlo sa považuje za službu s 5% DPH na jedlo a 19% na nealkoholické nápoje; ak nie, jedlo je tovar s vysokou sadzbou podľa prílohy.
- Ako sa účtuje v prípade Wolt alebo iných platforiem? Odpoveď: Tržba z predaja cez platformu sa eviduje v interných dokladoch; v prípade provízie sa zohľadní DPH podľa dohody a platobných tokov medzi platformou a reštauráciou; odporúča sa vytvoriť internú smernicu pre účtovanie týchto transakcií.
- Čo s obalmi a zálohovaním? Odpoveď: Obaly sa poskytnú podľa pravidiel SOI a zákonov o zálohovaní; náklady na obaly nesú predávajúci; pri zálohách sa záloha eviduje, vráti sa po použití alebo zúčtovaní, a to podľa spôsobu účtovania v eKase.
Infografiky a videá
Záver a poznámky k implementácii
Nové sadzby DPH a práve tieto zásadné zmeny vyžadujú dôkladnú aktualizáciu pokladničných systémov, interne definované pravidlá pre platby záloh a jasné rozdelenie položiek na účtovných dokladoch. Reštauračné prevádzky by mali pripraviť interné smernice na správne rozloženie DPH medzi rôzne typy plnení, aby sa predišlo nesprávnemu zaúčtovaniu a problémom pri daňovom priznaní. SOI a Finančná správa upozorňujú na potrebu jasných a transparentných informácií pre spotrebiteľov o cenách obalov a službách súvisiacich s balením jedla.