Platobný terminál v prevádzke už dnes nie je luxusom, ale nevyhnutnosťou. Potvrdzuje to aj prieskum od agentúry Ipsos pre spoločnosť Visa. V ňom až 35 % respondentov uviedlo, že by v prevádzke, ktorá neponúka platbu kartou prestali nakupovať úplne alebo by nakupovali menej často. Ako však terminál dokáže pomôcť vašej prevádzke a ako funguje? V článku sa dozviete všetko podstatné o platobných termináloch, od základného fungovania až po praktické rady pri výbere.
Čo je platobný terminál?
Platobný terminál (POS terminál - Point of Sale) je elektronické zariadenie, ktoré umožňuje prijímať platby prostredníctvom platobných kariet, mobilných telefónov, smart hodiniek či QR kódov. Ide o alternatívu k hotovostným platbám a terminál spracuje bezhotovostnú transakciu v reálnom čase. Terminál funguje ako most medzi vašou prevádzkou a bankovým systémom. Zabezpečí, že sa platba od zákazníka bezpečne dostane na váš účet. Moderné terminály dokážu prijímať rôzne typy platieb, od klasických čipových kariet, cez bezkontaktné platby, až po mobilné peňaženky ako Apple Pay či Google Pay.
Kto platobné terminály používa
Platobné terminály dnes využívajú prakticky všetky typy prevádzok. Patríte aj vy do jednej z týchto kategórií?
- Maloobchod a služby:
- Obchody, butiky, lekárne
- Kaderníctva, kozmetické salóny, wellness
- Optiky, servisy, autoumyvárne
- Gastro segment:
- Reštaurácie, kaviarne, bistrá
- Bary, vinárne, fast foody
- Food trucky, stánkový predaj
- Mobilné služby:
- Taxislužby, kuriérske služby
- Remeselníci, technici
- Trhoviská, sezónne prevádzky
- Väčšie prevádzky:
- Hotely, penzióny
- Supermarkety, nákupné centrá
- Čerpacie stanice
To je však len zlomok prevádzok, ktoré dnes platobné terminály používajú. Je to aj dôvod, že zákazníci takýto spôsob platby už vyžadujú. Viac ako 55 % nákupov v kamenných obchodoch je už platených digitálne. Zároveň počet platobných terminálov u nás za posledné tri roky vzrástol o približne 75 %.
Výhody používania platobného terminálu
- Vyššie tržby a spokojnejší zákazníci - Prieskumy ukazujú, že prevádzky s platobným terminálom zaznamenávajú v priemere o 18 % vyššie tržby. Zákazníci pri platbe kartou často míňajú viac, keďže nie sú obmedzení hotovosťou.
- Rýchlejšia obsluha a menej chýb - Bezkontaktná platba trvá pár sekúnd. Odpadá hľadanie drobných, počítanie peňazí či vydávanie. V gastro prevádzkach je to obzvlášť cenné počas rušných období.
- Ní̈žšie bezpečnostné riziká - Menej hotovosti v pokladni znamená nižšie riziko lúpeže aj sprenevery zo strany zamestnancov; žiadne starosti s falošnými bankovkami.
- Moderný imidž a konkurenčná výhoda - Bezhotovostná platba ukazuje, že prevádzka ide s dobou; hygienický aspekt tiež býva ocenený, keď je eliminovaný fyzický kontakt s hotovosťou.
- Dodatočné funkcionality - Prijímanie sprepitného kartou, akceptovanie rôznych typov kariet vrátane gastro kariet, online prístup k histórii transakcií, exporty údajov pre účtovníctvo.
Typy platobných terminálov
Výber typu terminálu závisí od charakteru prevádzky, spôsobu obsluhy a technických možností v priestoroch. Aktuálne sa používajú tieto typy POS terminálov:
- Stacionárny platobný terminál - pevný terminál na predajnom pulte. Výhody: stále pripojenie k elektrickej sieti, stabilné internetové pripojenie, často integrovaná tlačiareň účteniek. Vhodný pre kamenné obchody, kde sa platí na jednom mieste.
- Prenosný/mobilný terminál - prenosné zariadenie s batériou, bezdrôtová komunikácia cez Wi-Fi alebo mobilnú sieť. Výhody: platba kdekoľvek v dosahu siete, zákazník nemusí pristúpiť k pokladni, zabudovaná tlačiareň alebo elektronická účtenka. Vhodný pre reštaurácie, taxislužby, kuriérov, stánkový predaj.
- Samoobslužné terminály - zariadenia umožňujúce zákazníkom platiť bez asistencie. Výhody: zníženie personálu, rýchlejšie vybavenie, 24/7 dostupnosť. Vhodné pre čerpacie stanice, samoobslužné obchody, automaty a pod.
- Terminál v mobile (SoftPOS) - smartfón s NFC funguje ako terminál po nainštalovaní aplikácie. Výhody: nulový náklad na hardware, rýchle uvedenie do prevádzky, ideálne pre mobilné prevádzky. Vhodný pre trhy či sezónne stánky.
Proces fungovania platby krok za krokom
Aj keď sa platba kartou zdá jednoduchá, v pozadí prebieha viacstupňový proces. Pochopenie tohto procesu pomôže lepšie porozumieť fungovaniu terminálu.
- Krok 1: Zadanie sumy - Obsluha zadá sumu nákupu na terminál (alebo sa suma automaticky odošle z pokladne). Zákazník si na displeji skontroluje správnosť sumy.
- Krok 2: Priloženie alebo vloženie karty - Zákazník uskutoční platbu jedným z týchto spôsobov: priloží kartu bezkontaktne, vloží kartu čipom, použije mobilnú peňaženku, alebo použije hodinky a iné zariadenia. Terminál načíta potrebné údaje.
- Krok 3: Odoslanie žiadosti o autorizáciu - Terminál odošle údaje cez zabezpečenú sieť do bankového systému. Komunikácia je šifrovaná a údaje sú dostupné len kartovej asociácii a vydavateľskej banke. Poskytovateľ terminálu k údajom nemá prístup.
- Krok 4: Overenie a autorizácia - Banka overí dostatok prostriedkov, prípadný PIN a ďalšie limity. Ak je všetko v poriadku, platba je autorizovaná online behom pár sekúnd.
- Krok 5: Potvrdenie a doklad - Terminál zobrazí potvrdenie a vystaví účtenku alebo elektronický doklad. Celý proces trvá 3-5 sekúnd.
- Krok 6: Zúčtovanie transakcie - Po potvrdení sa transakcia eviduje a v stanovenom čase sa uzávierka vykoná. Zúčtovanie býva často raz denne (D+1 alebo D+2 v závislosti od banky a poskytovateľa).
Kedy sú platby pripísané na účet?
Bežné pravidlo je D+1, teda platby sú pripísané na účet nasledujúci pracovný deň po uskutočnení transakcie, ak transakcia prebehla do uzávierky pred koncom dňa. Rýchlosť môže závisieť od času transakcie, dňa v týždni a banky.
Všetko to platí aj o tom, že pri termináli Onepos je terminál napojený na vašu existujúcu banku bez potreby meniť účet a peniaze prídu nasledujúci pracovný deň (D+1), ak transakcia prebehne do 23:00. Transakcia po 23:00 príde na druhý pracovný deň (D+2).
Bezpečnosť transakcií cez terminál
Platby cez terminál patria medzi najbezpečnejšie formy platieb. Ako to funguje?
- Šifrovaná komunikácia a PCI DSS - všetky údaje z platobnej karty sú šifrované a prenášajú sa zabezpečenou sieťou. Platobné terminály musia spĺňať prísne požiadavky PCI DSS.
- Čipová technológia EMV a PIN - moderné karty majú EMV čip, ktorý generuje unikátne kryptografické údaje pre každú transakciu. Čip zvyšuje bezpečnosť oproti magnetickému prúžku a prakticky znemožňuje klonovanie.
- Limity bezkontaktných platieb - bežné limity 50 € bez PIN, 150 € kumulatívne s platbami bez PIN. Limity sa líšia podľa banky a nastavení karty, no platby mobilom a hodinkami nepotrebujú PIN.
- Detekcia podvodov - banky používajú algoritmy na detekciu podozrivých transakcií, ako sú neobvyklé sumy, miesta či časové vzory platby.
- Zodpovednosť za podvody - obchodník zvyčajne nezodpovedá za podvody, zodpovednosť prechádza na banku vydávajúcu kartu.
Poplatky a poplatkové schémy
Náklady na platobný terminál sa skladajú z poplatkov za terminál a poplatkov za transakcie.
- Poplatky za terminál - mesačný prenájom 8-20 € podľa typu, alebo jednorázová kúpa 100-500 €. Niekedy býva odpustenie poplatku po dosiahnutí určitého obratu. Výhody: servis, výmena a aktualizácie v cene.
- Transakčné poplatky - za každú platbu kartou sa účtu provízia približne 0,5-1 % alebo menej. Faktory ovplyvňujúce výšku poplatku: objem platieb, typ poskytovateľa, typ karty, dĺžka zmluvy.
- Regulácia MIF++ - schéma poplatkov za bezhotovostné platby, zahŕňa medzibankový poplatok, poplatok kartovej schémy a poplatok poskytovateľa terminálu. Nie je potrebné všetko zaplatiť vopred; podrobnosti sú na webe poskytovateľa.
Príklad výpočtu: dohoda 1 %, zákazník platí 50 €, poplatok 0,50 €, na účet prichádza 49,50 €. MIF++ štruktúra pomáha pochopiť, prečo sa jednotlivé poplatky líšia.
Ako si vybrať správny terminál
- Analyzujte potreby prevádzky - typ prevádzky, objem transakcií, sezónnosť. Zvážte počet miest na platby a či potrebujete terminál v mobile.
- Porovnajte náklady - zamerajte sa na transakčné poplatky, mesačné poplatky a viazanosť zmlúv. Pochopte štruktúru poplatkov (MIF++, kartové schémy, spracovateľa).
- Overte technické požiadavky - stabilné pripojenie (Wi-Fi, Ethernet, 4G), akceptované platby (Visa/Mastercard, Apple Pay, Google Pay, stravné karty), a či je možné prepojenie so súčasnou pokladňou/účetným systémom.
- Poskytovateľ a servis - nonstop technická podpora, rýchlosť riešenia porúch, školenie personálu, dostupnosť technikov vo vašom regióne.
- Zmluva - pozor na viazanosť, podmienky ukončenia, automatické predĺženie, odpustenie mesačných poplatkov. TIP: vypočítajte si celkové náklady na 12 mesiacov, otestujte kvalitu podpory pred podpisom a vyberte overeného poskytovateľa.
FAQ
- Môžem požadovať od zákazníkov poplatok za platbu kartou? Nie. Európska legislatíva to bežným spotrebiteľom neumožňuje; výnimkou sú firemné karty alebo karty mimo EÚ.
- Môžem stanoviť minimálnu sumu pre platbu kartou? Nie. Minimálna suma je v rozpore s pravidlami kartových spoločností.
- Aké karty môžem prijímať? Väčšina poskytovateľov podporuje Visa, Mastercard (debetné, kreditné, bezkontaktné) a mobilné platby; American Express a UnionPay sú dostupné podľa poskytovateľa.
- Je možné prijať sprepitné kartou? Áno, moderné terminály umožňujú sprepitné.
- Potrebujem na terminál internet? Áno, terminál musí komunikovať s bankovým systémom cez internet (Wi-Fi, Ethernet) alebo mobilnú sieť.
Porovnanie 5 najlepších platobných procesorov pre malé firmy (2025: Stripe, Square, PayPal atď.)
Medzinárodný platobný styk a SWIFT
V texte sa dotýkame aj medzinárodného platobného styku a SWIFT. SWIFT (Society for Worldwide Interbank Financial Telecommunication) je elektronická sieť pre rýchle a bezpečné posielanie správ medzi bankami po celom svete. Medzi hlavné výhody patria rýchlosť, istota a hospodárnosť. Väčšina zahraničného platobného styku (až 85 %) sa uskutočňuje nedokumentárnymi platbami (hladká platba).
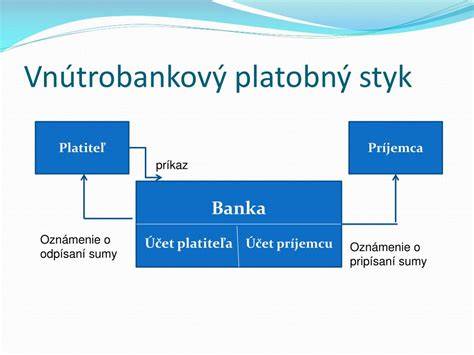
Hladká platba v zahraničí môže využívať rôzne formy, vrátane priameho úhradu a spolupráce medzi bankami cez nostra a loro účty. Podmienky a poplatky sa líšia podľa krajín, bankových dohôd a typu prevodu. Ak ide o hladkú platbu po dodaní v zahraničí, výhody i riziká sú spojené so spoľahlivosťou partnera a dĺžkou času potrebného na vyrovnanie transakcie.
Zhrnutie a praktické odporúčania
Bezhotovostné platby sú dnes štandardom v retaili aj v službách. Ak chcete zabezpečiť hladké fungovanie, vyberte terminál podľa potrieb prevádzky, sledujte náklady a zaistite spoľahlivú technickú podporu. Zabezpečte kompatibilitu s vašou pokladňou a účtovným systémom a dbajte na bezpečnostné štandardy PCI DSS a EMV technológiu. Nezanedbávajte zoznam FAQ a porovnanie ponúk na trhu, aby ste našli najlepšie riešenie pre svoj biznis a zákazníkov.