TNÚ kryjú výlučne následky úrazov a akékoľvek trvalé následky spôsobené chorobou sú z tohto poistenia vylúčené. Chorobou spôsobené následky kryje iné poistenie. Iba v prípade ak by samotný úraz vyvolal chorobu, ktorá zanechá trvalé následky, tak by poistný z ú poistenia trvalých následkov úrazu mohol z poisťovne dostať plnenie.
Čo predstavujú trvalé následky úrazu a kedy vzniká nárok na plnenie
Poistné plnenie sa vyplatí až po ustálení a vyliečení zranenia. Väčšina poistných udalostí s trvalými následkami sa preukazuje štandardne rok od vzniku poistnej udalosti, ak nejde o výnimky definované v zmluve. Poistenie trvalých následkov úrazu kryje následky, ktoré zanechajú trvalé telesné poškodenie, pričom všetky jednotlivé diagnózy sú definované v tabuľke náhrad každej poisťovne.
Progresívne plnenie a jednorázové doplnenie
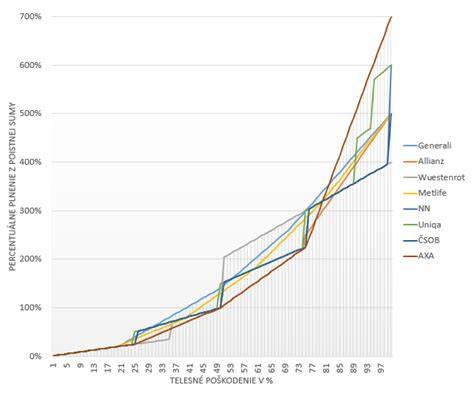
V súčasnosti ponúka väčšina poisťovní najmä poistenie trvalých následkov úrazu s progresívnym plnením. Progresívne plnenie zohľadňuje závažnosť poškodenia: čím vyššie percento poškodenia, tým vyššie poistné plnenie. Progresia sa začína od určitej hranice poškodenia a postupne rastie až do maximálnych percentí, ktoré sú uvedené v tabuľkách.
Ak nastane trvalý následok úrazu, ktorý nie je v zmluve uvedený, poisťovňa uplatní pripodobovanie a vyplatí klientovi toľko percent z TNU, koľko je v zmluve uvedených k najbližšie uvedenej podobnej diagnóze. Rovnako je možné spresniť, že doplnkové poistenie TNÚ s progresívnym plnením často umožňuje doplniť rozsah poistenia o 50% poškodenie s jednorázovým vyplatením 100% poistnej sumy pri dosiahnutí takéhoto rozsahu.
Spôsoby a požiadavky na oznámenie trvalých následkov úrazu
- Oznámenie pracovného úrazu alebo choroby z povolania: dôležité je dodržať lehoty a postupy podľa zákona a zabezpečiť správne vyplnenie všetkých formulárov a čestných vyhlásení.
- Formuláre a vyhlásenia: je potrebné vyplniť čestné vyhlásenia, ktoré definujú vymeriavací základ a poistné vzťahy SZČO a ďalšie skutočnosti súvisiace s poistením a priznaniami v sociálnom poistení.
- Oznámenie trvalých následkov a úhrady za zdravotné výkony: zahŕňa aj prehľad výdavkov na liečbu a rehabilitáciu, ktoré sa riadia internými nariadeniami ministerstva a špecifikáciami vyplývajúcimi z platnej legislatívy.
- Bankové inštitúcie a platby: výbery a vyplatenie dávok prebieha cez zmluvne uvedené banky, ktoré spracúvajú platby súvisiace so sociálnym poistením.
Právny rámec a kľúčové paragrafy
Základným právnym rámcom pre oblasť sociálneho poistenia na Slovensku je zákon č. 461/2003 Z. z. o sociálnom poistení v znení neskorších predpisov. Tento zákon definuje podmienky a postupy pre rôzne druhy sociálneho poistenia, vrátane úrazového poistenia. V kontexte trvalých následkov úrazu sú dôležité najmä tieto paragrafy:
- § 99 zákona č. 461/2003 Z. z.: všeobecné podmienky alebo postupy súvisiace s plneniami z úrazového poistenia.
- § 100 zákona č. 461/2003 Z. z.: výška dávok a ich trvanie.
- § 90 zákona č. 461/2003 Z. z.: posudzovanie zdravotného stavu a podmienky vzniku nároku na dávky.
- § 138 ods. 18 zákona č. 461/2003 Z. z.: vymeriavací základ a súvisiace ustanovenia.
Je dôležité nahliadnuť do aktuálneho znenia zákona a vykonávacích predpisov. Formuláre a vyhlásenia sú nevyhnutné pre úspešné vybavenie žiadosti a musia byť vyplnené pravdivo.
Treba si uvedomiť rozdiely medzi poistnými produktami
Poistenie trvalých následkov úrazu je jedným z najviac uzatváraných pripoistení. Spolu s poisteniami smrti, invalidity a civilizačných chorôb patria do kategórie „trvalé následky úrazu“; kryje následky, ktoré zanechajú trvalé telesné poškodenie. Každá poisťovňa má svoj zoznam poistených trvalých následkov (tzv. tabuľka náhrad), kde má každý následok pridelené percento poškodenia, ktoré poisťovňa vyplatí z poistnej sumy.
Pri viacnásobnom poškodení je dôležité chápať, že progresívne plnenie môže zohľadniť kumulatívny dopad na celkovú stratu z funkčnosti. V praxi to znamená, že aj keď napríklad zlomenina ruky sama o sebe nemusí vyústiť v plnenie zo 100% poistnej sumy, môže viesť k trvalému zníženiu hybnosti, čo sa už vypláca podľa rozsahu poškodenia v tabuľke náhrad.
Praktické odporúčania a možnosti doplnkového poistenia
Výsledné rozhodnutie o tom, či kombinovať TNÚ s progresívnym plnením a doplniť ho TNÚ 50% s jednorazovým vyplatením, závisí od sumy poistného a od očakávaného počtu a závažnosti úrazových udalostí. Čoraz viac klientov uvažuje nad doplnkovaním, pretože trvalé následky úrazu sú jedny z najlacnejších pripoistení, ktoré sa nemenia s vekom klienta a môžu zabezpečiť významné jednorazové vyplatenie v prípade dosiahnutia určitého poškodenia.
Každý je dennodenne vystavený rizikám úrazu doma, v práci alebo pri športe a môže mať následne finančné problémy. Doplnkové poistenie trvalých následkov úrazu s plnením už od 1% poškodenia poskytuje špecifické krytie pre široké spektrum diagnóz (viac ako 400).
Nová funkcionalita v aplikácii na tvorbu učebných osnov – ŠVP podľa dodatku č. 5
Tabuľka: Základná schéma výpočtu plnenia pri TNÚ s progresívnym plnením
| Progresia (poškodenie %) | Procento z poistnej sumy | Poznámka |
|---|---|---|
| 5% | 1-2% | Začiatok progresie v niektorých poisťovniach |
| 10-20% | viac ako 2-5% | Postupné zvyšovanie plnenia |
| 20-50% | viac ako 10-25% | Vyššie percentá pri vážnejších následkoch |
Progresívne plnenie a tabuľky náhrad sa môžu meniť v priebehu času, preto klient môže požiadať o nahliadnutie do aktuálnych tabuliek v poisťovni, aj keď tieto tabuľky nie sú súčasťou poistnej zmluvy.