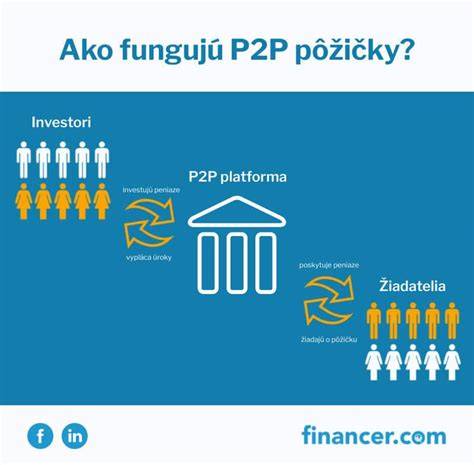
P2P platformy prepájajú žiadateľov o úver s investormi. Investor sa sám rozhodne pre investičnú stratégiu a množstvo investovaných prostriedkov. Dlžník spláca investorovi istinu aj úrok. Investor môže následne ziskané financie reinvestovať. Prispôsobte investovanie vašim finančným možnostiam. Rozhodnutie, do ktorých pôžičiek investujete, je na vás. Vyberte si rizikovejšie pôžičky s vyšším výnosom, alebo si zvoľte konzervatívny prístup. Investovaním do P2P pôžičiek si vytvoríte pasívny príjem.
Investor a dlžník vystupujú na platforme anonymne pod pseudonymom. Môžu sa navzájom skontaktovať a dohodnúť si detaily splácania. Investor môže kontaktovať dlžníka, informovať sa o jeho príjme, prípadne zámere využitia peňazí. Prepojenie investora s dlžníkom prebieha na platforme sprostredkovávajúcej P2P pôžičky. Poskytnutie pôžičky je bez prítomnosti banky, vďaka čomu sú obe strany oslobodené od množstva poplatkov. Dlžníci získajú pôžičku za výhodnejších podmienok a zisk investorov nie je znížený o poplatky banke.
Investovanie do P2P pôžičiek poskytuje vyššie zhodnotenie ako sporiace účty a termínované vklady. Všetky formy investovania so sebou nesú riziko a inak tomu nie je ani pri investovaní do P2P pôžičiek. Nakoľko je investovanie do P2P pôžičiek dlhodobá forma investície, investujte iba v prípade, že máte k dispozícii dostatočnú finančnú rezervu na prípadné nečakané výdavky. Odborníci odporúčajú vytvoriť si úspory, ktoré pokryjú 6-mesačné náklady na chod domácnosti, a až následne investovať.
Platformy, ktoré sprostredkovávajú P2P úvery, ponúkajú investorom možnosť automatizácie investovania. Investor sa môže rozhodnúť pre konzervatívny prístup a jeho investície budú prerozdelené nízkorizikovým dlžníkom, prípadne si môže zvoliť maximalizáciu zisku a jeho peniaze budú investované do pôžičiek s najvyšším úrokom. Uistite sa, že máte dostatočnú finančnú rezervu na nečakané výdavky. Zvoľte si spoľahlivú platformu. Informujte sa o postupne v prípade nesplácania pôžičky dlžníkom. Pretože veríme, že výhodné investície a pôžičky majú byť dostupné pre všetkých.
Hlavné typy a princípy fungovania P2P pôžičiek na Slovensku
Tvrdo pracujeme na inováciách, ktoré otvoria férové finančné služby ľuďom v rôznych životných situáciách. Naším hlavným cieľom je vrátiť peniaze späť ľuďom, ktorí ich zarobili. Spájame tých, ktorí si chcú požičať, s ľuďmi, ktorí chcú ochrániť svoje úspory rozumným úrokom. Fungujeme online a máme minimálne náklady. Za spájanie investujúcich s požičiavajúcimi nám preto stačí aj minimálna odmena.
Rôznym ľuďom vyhovujú rôzne finančné služby. Ak ste si požičali, úrokmi ďakujete priamo svojim investorom. Život sa môže meniť rýchlo. Komunitné pôžičky alebo po anglicky peer-to-peer lending (P2P) fungujú na princípe “ľudia-ľuďom”. Stačí sa zaregistrovať, vložiť ľubovoľnú sumu a už zarábate. O pôžičku si zažiadate za menej ako 10 minút. Schválenie žiadosti dostanete do 24 hodín.
Vladimir založil PeerCredit a vedie náš tím. Peter vedie náš programátorský tím. Navrhuje infraštruktúru celej platformy tak, aby bola funkčná, bezpečná a ľahko sa ovládala. Georg nám radí, ako uspieť na trhu a vybudovať stabilnú spoločnosť. Odkonzultoval už viacero úspešných startup-ov a sám viedol niekoľko spoločností a tímov. Máte otázky alebo sa chcete podeliť so skúsenosťami s používaním našej platformy? Napíšte nám.
P2P, teda peer-to-peer pôžičky, predstavujú spôsob, ako si ľudia môžu navzájom požičiavať peniaze bez potreby banky. V praxi ide o to, že investor poskytne pôžičku konkrétnemu človeku prostredníctvom online platformy, ktorá celý proces technicky a právne zastreší. Investor má možnosť dosiahnuť zaujímavejší výnos ako v banke. Pre dlžníkov predstavujú alternatívnu možnosť financovania, ktorá v niektorých prípadoch umožňuje rýchlejšie vybavenie pôžičky bez potreby návštevy banky či zložitého papierovania. Tradičné bankové úvery často bývajú pomalšie a byrokraticky náročnejšie.
Ako fungujú konkrétne platformy a čo ponúkajú?
Maják vyniká najmä bezpečnostnými mechanizmami - ak dlžník neuhradí splátku do 90 dní, platforma odkúpi pohľadávku. Z pohľadu dlžníka to znamená dôsledné vymáhanie pri oneskorení, no tiež istú transparentnosť pri podmienkach. Žltý melón je jednou z dlhšie fungujúcich slovenských platforiem a kladie dôraz na transparentnosť a dôveryhodnosť. Každá žiadosť o úver je individuálne posudzovaná a zaradená do rizikovej triedy, čo ovplyvňuje výsledný úrok. Pôžička sa pohybuje od 2,9 do 6,6 % zo schválenej sumy a účtuje sa vopred, teda žiadateľ reálne dostane menej než požadovanú sumu. Mesačne sa platí poplatok za správu úveru (0,08 - 0,6 %), ktorý sa počíta z aktuálneho zostatku. Predčasné splatenie sa pohybuje medzi 0,5 až 3 % z nesplatenej istiny.
Finzo, estónska platforma dostupná aj v slovenčine, umožňuje jednoducho požiadať o úver prostredníctvom automatizovaného systému. Po zadaní požiadavky sa úver ponúkne investorom na platforme. Súčasťou poplatkov je aj príspevok do záručného fondu, ktorý sa pohybuje do výšky 5 %. V praxi to znamená, že ak si klient žiada napr. 1 000 €, po odpočítaní poplatkov mu na účet príde približne 930 - 950 €. Finzo umožňuje predčasné splatenie s poplatkom 10 € a úrokom za jeden mesiac, až do 30 €, preto je dôležité dodržiavať splátkový kalendár.
PORT System sa špecializuje na rýchle pôžičky prostredníctvom aukčného modelu. Dlžník zverejní žiadosť a investori ponúkajú financovanie. Systém tak môže byť flexibilnejší, ale zároveň menej predvídateľný z hľadiska rýchlosti získania úveru. Nevýhodou pre klientov je menšia transparentnosť a možnosť dlhšej čakacej doby pri väčšom množstve investorov. Wishmaker ponúka jednoduchý model pôžičiek, pri ktorom žiadosť schvaľuje priamo komunita investorov. Platforma nemá vstupné poplatky, no úrokové sadzby môžu byť vyššie v závislosti od bonity žiadateľa. Výhodou je absencia poplatkov za správu či predčasné splatenie.
Žltý melón, Finzo, Maják a ďalšie platformy predstavujú atraktívnu alternatívu pre tých, ktorí z rôznych dôvodov nedosiahnú na bankový úver alebo uprednostňujú rýchle a pohodlné online riešenie. Výhodou týchto pôžičiek je najmä rýchle vybavenie, nižšia byrokratická záťaž a dostupnosť aj pre klientov s menej ideálnou bonitou. Pritom je dôležité porovnať ponuky platforiem a vždy zvážiť vlastné možnosti splávania úveru. Prehľad o celkových nákladoch, vrátane RPMN (ročnej percentuálnej miery nákladov), môže výrazne pomôcť pri zodpovednom rozhodovaní. RPMN môže byť zložitá a viesť k preplateniu o desiatky až stovky eur, ak nie sú poplatky dobre pochopené.
Konkrétne údaje a slovenské porovnania
- Oprávnené intervaly úrokových sadzieb: od 4,4 % ročne po 50 % v extrémnych prípadoch, priemerné úroky často medzi 9 - 10 % ročne. RPMN s poplatkami je typicky medzi 12 - 20 %.
- Správa a poplatky: niektoré platformy nemajú vstupné poplatky, iné účtujú poplatky za správu, príspevky do záručného fondu a poplatky za predčasné splatenie.
- Čas schválenia: aukčné modely môžu trvať až 2 týždne, pri priamej forme financovania (pôžičky od investorov prostredníctvom platformy) býva schvaľovanie rýchlejšie, často do niekoľkých dní.
- Ochrana spotrebiteľa a regulácia: pôžičky od ľudí cez P2P platformy nie sú regulované Národnou bankou Slovenska a nepodliehajú Zákonu o spotrebiteľských úveroch; poskytovanie úverov týmto spôsobom určite nie je spravované NBS. Preto si treba dôkladne overiť podmienky a riziká.
- Praktické tipy: vybrať si platformu s transparentnými podmienkami, sledovať celkové náklady, zvážiť spoľahlivosť a recenzie; pred podaním žiadosti zabezpečiť, že máte dostatočnú rezervu a nepožičiavať si bez jasného splátkového plánu.
Praktické porovnanie a užitočné odporúčania
Porovnanie modelov: prvý model je bonitný systém, kde platforma určí bonitu na základe podkladov a investor si vyberie rizikové triedy. Druhý model funguje ako aukcia - žiadateľ zadá požiadavku, investori ponúkajú financovanie a vyberú si konkurenčné ponuky. Oba modely majú svoje výhody aj riziká a mali by sa zvážiť z pohľadu splácania a celkových nákladov.
Pred rozhodnutím je dôležité zvážiť:
- Vlastnú bonitu a schopnosť splácať,
- Celkové náklady na pôžičku vrátane všetkých poplatkov,
- Riziká spojené s oneskorením splátok a možnosťou úplného zlyhania dlžníka,
- Reguláciu a ochranu spotrebiteľa v rámci konkrétnej platformy a regiónu.
Príklady slovenských P2P platforiem a ich špecifiká
Žltý melón: dlhšie fungujúca platforma s dôrazom na transparentnosť. Úrokové sadzby a podmienky sú prispôsobiteľné rizikovej triede. Ochrana mechanizmami pri oneskorení splátok a transparentné podmienky pre dlžníkov aj investorov.
Maják: zameriava sa na “ľudia pre ľudí” a garantované investície s atraktívnymi výnosmi. Informácie o výnosoch a garanciách sú jasne prezentované, platforma kladie dôraz na jednoduchú navigáciu a prístup k investičnému účtu 24/7.
Finzo: estónska platforma fungujúca aj na Slovensku. Ponúka automatizovaný systém požičiavania s príspevkom do záručného fondu do 5 %. Potenciálne výnosy sa líšia podľa splátkového kalendára a rizikovej triedy dlžníka.
PORT System a PORT model: zameranie na rýchle pôžičky prostredníctvom aukčného modelu a flexibilitu, s nižšou transparentnosťou ohľadom rýchlosti získania úveru.
Do úvahy treba brať aj ďalšie platformy ako Zinc Euro a Zinc Pôžičky (spoločnosť so špecifickým zabezpečením pohľadávok a výnosmi 8 - 12 % ročne) a ďalšie menšie projekty ako v prehľade prezentované.
Bezpečnosť a riziká
Hlavnou výzvou ostáva regulácia a dohľad Zákonom o spotrebiteľských úveroch. P2P pôžičky nie sú regulované Národnou bankou Slovenska, čo znamená nižšiu právnu ochranu pre dlžníkov aj investorov oproti bankovým úverom. Dôraz je kladený na dôkladné preverenie a transparentné podmienky každého poskytovateľa. Investori by mali mať na pamäti riziko oneskorenia splátok či nesplatenia a je vhodné diverzifikovať portfólio a sledovať RPMN a celkové náklady.
Príležitosti a odporúčania pre Slovensko
P2P pôžičky predstavujú vhodnú alternatívu pre podnikateľov a OSVČ, ktoré boli bankou zamietnuté, alebo chcú rýchlejšie vybavenie pôžičky online. Prínosom je aj možnosť vyšších výnosov pre investorov v porovnaní so sporiacími účtami, ale riziká sú dôležité a treba ich zvážiť spolu s osobnými financiami. Platformy sa snažia prinášať férové a prístupné finančné služby pre ľudí v rôznych životných situáciách a poskytovať transparentnosť a ochranu.
Praktický prehľad a odporúčania k rozhodovaniu
Vždy je potrebné zvážiť: must-have rezervu na nečakané výdavky, výšku pôžičky a dobu splácania, RPMN spolu s poplatkami, a reputáciu platformy. Porovnať ponuky, prečítať si recenzie a skúsenosti používateľov, a tiež pochopiť, že P2P pôžičky nie sú regulované NBS. Ak zvažujete pôžičku mimo tradičnej banky, P2P platformy môžu byť zaujímavou alternatívou, no vždy s dômyselným a zodpovedným prístupom.
| Platforma | Príklad úrokovej sadzby | Poplatky | Riziková trieda |
|---|---|---|---|
| Žltý melón | 2,9 % - 6,6 % | 0 % - 0,6 % mesačne | stredná |
| Maják | cca 7 % - 23 % | garantované poplatky a admin | nízka až vysoká |
| Finzo | pod 10 % - >20 % | záručný fond 5 % | rôzna |
| PORT System | závisí na aukcii | poplatky platformy | premyslený |
Najdôležitejšie však zostáva to, aby ste si pred podaním žiadosti dôkladne prešli a porovnali podmienky, aby ste si vybrali platformu, ktorá najlepšie vyhovuje vašim potrebám a financiám.