Prípad prenesenia daňovej povinnosti (RPDP) sa týka tovarov a služieb uvedených v § 69 ods. 12 Zákona o dani z pridanej hodnoty (DPH). Cieľom mechanizmu je znížiť daňové úniky a zvýšiť transparentnosť transakcií, pričom odberateľ (platiteľ DPH) uplatňuje samozdanenie a príjemca plnenia si zodpovedá za daň vo svojom daňovom priznaní. Nasledujúci text zhromažďuje a usporiada informácie z poskytnutého časti textu, dopĺňa logické prepojenia a dopĺňa kontext pre praktické použitie v programe Ekonomická agenda SQL spolu s ukážkami z číselníkov a nastavení DPH.
1. Základné pravidlá RPDP a platné pravidlá v praxi
V zákone o DPH platí základné pravidlo: platiteľ dodáva tovar alebo službu v tuzemskej DPH a má povinnosť platiť daň, ak nenastanú výnimky. Pri plneniach podliehajúcich RPDP dochádza k presunu daňovej povinnosti na odberateľa - prijímateľa plnenia. Dodávateľ uvedie na doklade text „Prenesenie daňovej povinnosti“ a faktúra má obsahovať všetky náležitosti podľa § 74 ods. 1 zákona o DPH; odberateľ potom uplatní daň vo svojom DPZ. Rozdiely medzi RPDP a bežnou DPH treba overovať najmä u položiek z § 69 ods. 12 f)-j).
Nakoľko obsahuje dlhý text viaceré príklady, uvedieme kľúčové; pre RPDP sú typické najmä tieto kategórie tovarov a služieb: kovový šrot a odpad, stavebné práce, vybrané poľno-produkty, kovy a kovové predmety, mobilné telefóny a integrované obvody. Vo väčšine prípadov sa RPDP uplatňuje v tuzemskej transakcii medzi platiteľmi DPH, pričom miesto dodania a identifikácia tovaru determinujú, ktorý subjekt je povinný zaplatiť daň.
2. Postup nastavenia RPDP v skladovej evidencii a v číselníkoch Ekonomickej agenda SQL
V číselníku tovarových skupín (menu C-Číselníky - Sklad - Tovarové skupiny) je potrebné vytvoriť požadovaný počet tovarových skupín pre cenníkové položky, ktorých sa týka prenos daňovej povinnosti. V nastavení daňových vlastností sa použijú správne hodnoty: zadať sadzbu DPH, ktorá sa uplatní, ak nie sú splnené podmienky pre prenos daňovej povinnosti. Do políčka „Dôvod oslobodenia od dane“ vybrať PDP a vhodné položky vymenovať.
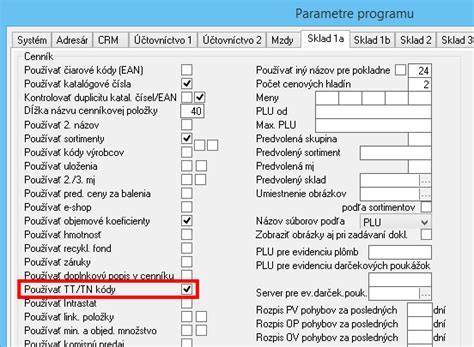
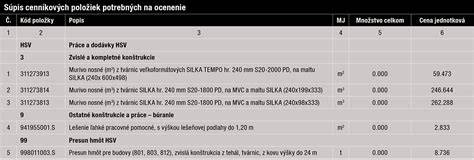
V okne cenníka je potrebné zmeniť na položkách, ktorých sa týka prenesenie daňovej povinnosti, tovarovú skupinu a zadať kód colného sadzobníka. Zároveň skontrolujte zadanie základnej mernej jednotky, pretože merná jednotka a kód colného sadzobníka slúžia pre správne zaúčtovanie pohľadávok do saldokonta a pre vytváranie kontrolného výkazu pre DPH. Zmeny údajov cenníkových položiek je možné vykonať aj hromadne cez Nástroje - Hromadná zmena údajov s definovanou výberovou podmienkou.
3. Automatizované vyhodnocovanie pri pridávaní položiek na doklad a dvojúrovňový mechanizmus RPDP
Program pri pridávaní položiek na doklad vyhodnocuje položky s RPDP dvojúrovňovo. V prvej úrovni, ak položky patria do tovarových skupín s RPDP na odberateľa, program automaticky po pridaní položky na doklad vyhodnotí podmienky pre prenos daňovej povinnosti. Ak má dôjsť k prenosu povinnosti, program zmení sadzbu DPH dotknutej položky na doklade. Na vytvorenom doklade sa zobrazí informácia o prenesení daňovej povinnosti spolu so základom dane pre vedenie účtovnej evidencie.
Príklad: faktúra obsahujúca tovar s RPDP na odberateľa podľa §69 ods. 12 obsahuje informáciu o prenesení daňovej povinnosti a často aj doplnené informácie pre kontrolný výkaz DPH.
4. Zaúčtovanie a saldokonto pri RPDP
Program automaticky zaúčtuje pohľadávku do saldokonta. Do pohybov dokladu pre stranu DAL program vyplní čiastky a kódy DPH podľa jednotlivých tovarových skupín použitých na výdajkách pre účtovanie výnosov. RPDP pri dodaní tovaru alebo služby podľa § 69 ods. 12 vyžaduje špecifické rozdelenie základ dane a DPH medzi odberateľa a dodávateľa, preto je dôležité správne zadať všetky údaje v kontrolnom výkaze a v pohyboch saldokonta.
5. Konkrétne príklady z vybraných oblastí RPDP
Príklad 1: Stavebné práce a RPDP. Ak je zmluvný dodávateľ stavebných prác platiteľ DPH, ale dodávateľ nie je platiteľ DPH, RPDP nie je možné použiť. Podmienkou je, že obe strany sú platiteľmi DPH. V takom prípade by RPDP nebol vhodný a faktúra by mala bežnú DPH alebo iný režim podľa práva DPH.
Príklad 2: Mobilné telefóny a integrované obvody. Aj keď spolu tvoria presah 5 000 eur, RPDP môže byť len v prípade, že všetky tovary spĺňajú jednotkovú hodnosť a zdaniteľnosť podľa § 69 ods. 12 písm. f) a g). V opačnom prípade platí, že RPDP na jednotlivé kategórie nemusí platiť.
Príklad 3: Montážné práce a parkovacie systémy. Pri kombinácii tovaru a služieb v rámci jednej zmluvy sa posúdi miesto dodania a CPA kódy. RPDP môže platiť pri tých činnostiach CPA, ktoré sú uvedené v § 69 ods. 12 písm. f) až j) a ktorých hodnota dosiahne limit 5 000 eur.
6. Často kladené otázky a záväzné stanoviská
Vo všetkých prípadoch, keď nie je jasné, či sa RPDP týka konkrétneho plnenia, je vhodné vyžiadať záväzné stanovisko Finančného riaditeľstva SR alebo konzultovať s odborníkom. Za administratívnu pomoc možno vypočítať registračné poplatky a prípadné poplatky za záväzné stanovisko. Zmeny zákona od 1.1.2019 ovplyvnili niektoré pravidlá RPDP, najmä v súvislosti so zmenami v Zákone o DPH a implementáciou smerníc EÚ.
tags: #prenesenie #danovej #povinnosti #69 #ods #12