Od októbra 2025 sa v zmysle Nariadenia Európskeho parlamentu a Rady (EÚ) 2024/886 z 13. marca 2024 zavádza nová služba overenia príjemcu platby (pre krajiny s menou euro). Klient pri bezhotovostnej úhrade uvedie IBAN a názov príjemcu, ktorému zasiela platbu. Platby daní (napr. DPH) bezhotovostným prevodom sa realizujú na účty štátnych príjmov zriadené pre Finančné riaditeľstvo SR v Štátnej pokladnici.
Novela zákona o DPH platná od 1.7. 2025 prináša viaceré dôležité zmeny, ktoré ovplyvnia výpočet a odvod DPH pri dodaní tovaru a poskytnutí služieb. V čase rozoberania nižšie uvedených tém je potrebné mať na pamäti, že zákonné úpravy sú integrované do zákona č. 222/2004 Z. z. o DPH a dopĺňajú ho novely schválené v nadväznosti na smernice Európskej únie.
Najdôležitejšie zmeny a kontext
- V zmysle § 2 a § 3 zákona o DPH sú predmetom dane dodanie tovaru, poskytnutie služby a nadobudnutie tovaru z iného členského štátu alebo dovoz tovaru, pričom definície zdaniteľnej osoby a podnikania sú rozšírené o nové interpretácie.
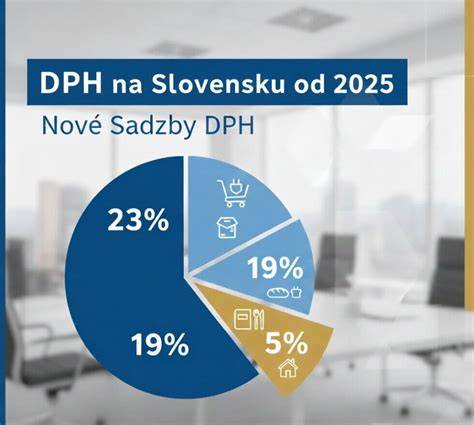
- Od 1. 1. 2025 je v zákone ustanovená trojica sadzieb DPH a ich použitie je riadené prílohami; od 1. 1. 2026 dochádza k ďalším doplneniam a upresneniam v súvislosti s prílohou k § 27 a podmienkami uplatnenia zníženej sadzby na vybrané tovary a služby.
- § 4 zdaniteľná osoba a povinnosť registrácie pre daň v prípade prekročenia obratu 50 000 eur a následne 62 500 eur upravuje nastavenie pre vznik platiteľa DPH a podanie žiadosti o registráciu do príslušného úradu do piatich pracovných dní od dosiahnutia obratu.
- „Samozdanenie“ pri dovoze tovaru zo zahraničia je určené len platiteľom DPH, ktorí spĺňajú podmienky § 84a zákona o DPH; nie je možné zvoliť si iný režim mimo stanovených podmienok.
- Príloha č. 7 a súvisiace vysvetlivky upravujú rozlišovanie tovarov a služieb podliehajúcich 23 %, 19 % a 5 % z daňového základu; zmeny sa dotýkajú aj časopisov, novín a periodík, ktoré môžu mať zníženú sadzbu 5 %.
Nové tlačivo a pokyny k vyplneniu
Na Váš dopyt o nové tlačivo daňového priznania k DPH, ktoré je platné od 1. 7. 2025, platia nasledovné zásady: poučenie na vyplnenie nového tlačiva je zvyčajne zverejnené na stránke Finančného riaditeľstva SR spolu s príslušnými inštrukciami a prílohami. Odporúča sa vyhľadať oficiálne pokyny a vzory, ktoré obsahujú konkrétne návody a príklady vyplnenia, vrátane tlačív a audítorských vzorov.
Dobrovoľná registrácia a obratu
V praxi môže potrebné byť dobrovoľné registrovanie sa ako platiteľ DPH, ak obrat spoločnosti v predchádzajúcom roku nepresiahol 50 000 eur, avšak spoločnosť očakáva prekročenie obratu. Podľa ustanovení § 4 ods. 2 a nasledujúcich je povinnosť registrovať sa až po prekročení obratu a splnení podmienok. Všetky kroky sú dopĺňané o prílohy a formuláre, ktoré majú byť vyplnené podľa inštrukcií na tlačivách a v súlade so zákonom o DPH.
Samozdanenie dovozu tovaru od 1. 7. 2025
Podmienky samozdanenia pri dovoze tovaru zo tretích krajín sú špecifikované v § 84a zákona o DPH. Podľa stanoviska platiteľa DPH môže samozdanenie uplatniť len ten platiteľ DPH, ktorý spĺňa definované podmienky. V praxi to znamená, že colné vyhlásenie musí prejsť cez účet, na ktorý sa v čase vzniku daňovej povinnosti vzťahuje sídlo alebo bydlisko platiteľa v tuzemskej republike, a zároveň musí mať pridelené identifikačné číslo pre daň.
Vplyv na sadzby DPH pre vybrané produkty a služby
Podľa novej úpravy § 27 ods. 2 a 3 zákona o DPH dochádza k takpovediac rozšíreniu možností a pravidiel, keď sa znížená sadzba 5 % uplatňuje na vybrané tovary a služby uvedené v prílohách k zákonu; v ďalších bodoch sa riešia aj výnimky a charakteristika služieb súvisiacich s rekreačnými a sociálnymi aktivitami, ako sú vstupy na športové podujatia a iné služby, ktoré môžu spadať pod 5 % v špecifických situáciách.
Miesto dodania a daňový režim v službách
Správne určenie miesta dodania služieb je kľúčové pre určenie, v ktorom členskom štáte sa daní. Základné pravidlo uvádza, že miesto dodania služieb je určené podľa sídla odberateľa a podľa toho, či odberateľ je platiteľom alebo nepodnikateľom. V prípade platiteľov a služieb vzťahujúcich sa na nehnuteľnosti platí špecifické ustanovenie o mieste dodania. Tieto zásady sú základom pre správne uplatnenie DPH pri službách a zoznamy sú uvedené v relevantných častiach zákona a vykonávacích nariadení EÚ.
Príklad z praxe: vstupenky na muzikál a koncerty
Agentúra - platiteľ DPH organizuje muzikál, ktorý sa uskutoční 30. 7. 2025 v Bratislave. Do 30. 6. 2025 predávala vstupenky na toto predstavenie so sadzbou DPH 23 %. Od 1.7. sa mení sadzba a je potrebné sledovať, či daný výkon spadá do zníženej sadzby alebo ostáva na 23 %. Vstupenky na hudobné koncerty po 1.7. 2025 zostávajú v kontexte zníženia sadzby na 5 % pri vybraných produktoch alebo ostávajú na 23 %, ak ide o bežný koncert mimo špeciálne vyňatých príloh a pravidiel.
Priamy odkaz na relevantné zákonné znenia a potreba detailov
Na základe Vašich otázok súkromné dopyty často smerujú k presnému číslu zákona alebo konkrétnemu zneniu novelizácie, ktoré by určovalo naposledy novelizovaný zákon o DPH a konkrétne dni účinnosti. Uvedené texty vo vypracovanom časti sú zhrnuté a dopĺňajú sa o ďalšie podrobnosti zo zákona a vykonávacích predpisov; pre presné čísla zákonov a dátumy účinnosti je nevyhnutné vyhľadať posledné znenie na portáli www.financnasprava.sk a v zbierke zákonov SR.
V súlade s požiadavkami na semantickú štruktúru: texty sú rozložené do členiteľných sekcií a využívajú semantické elementy h1, h2, h3, p, ul, li spolu s tabuľkami a ďalšími prvkami pre prehľadné a čitateľné vedenie čitateľa.