Príloha III finančné a zmluvné pravidlá vysvetlenie vyžaduje prehľadnú štruktúru, jasné definície, dôsledné postupy a kontrolné mechanizmy, aby sa minimalizovali riziká a zabezpečila transparentnosť. V nasledujúcich častiach sú zhrnuté a vysvetlené kľúčové prvky: oprávnenosť nákladov, rozpočet a rozpočtové zmeny, platby a predfinancovanie, spolufinancovanie, audit a kontrola, pravidlá zmluvných zmien, uchovávanie dokumentov a sankcie.
V texte sú uvedené príklady, odporúčané postupy aj vzory interných evidencií tak, aby si prijímateľ mohol overovať súlad s podmienkami financovania a pripraviť sa na kontrolu alebo audit.
Základné pojmy a rámec
Pravidlá v Prílohe III stanovujú oprávnenosť výdavkov, spôsob vykazovania, lehoty, rozpočtové kategórie a zmluvné náležitosti medzi poskytovateľom a prijímateľom. Prijímateľ je povinný viesť prostriedky oddelene, uchovávať podklady a oznámiť zmeny, ktoré majú vplyv na plnenie zmluvy. Zmluvné podmienky upravujú komunikáciu, lehoty na predloženie správ a dokumentov a pravidlá pri zmenách rozsahu aktivít alebo rozpočtu.
Poskytovateľ môže vykonávať priebežné kontroly, žiadať vysvetlenia a pozastaviť platby pri podozrení na porušenie podmienok. Všetky finančné operácie musia byť vysledovateľné a podložené verifikovateľnými dokladmi.
Oprávnenosť nákladov
Oprávnené výdavky sú tie, ktoré sú nevyhnutné, primerané, v súlade s rozpočtom a vznikli počas trvania projektu. Neoprávnené výdavky zahŕňajú sankcie, pokuty, kurzové straty, nadmerné rezervy a náklady, ktoré nie sú priamo spojené s projektom. Náklady musia byť preukázané účtovnými dokladmi a zaznamenané v účtovníctve prijímateľa v súlade s uplatniteľnými štandardmi.
Odporúča sa interný zoznam kritérií oprávnenosti pre každú rozpočtovú položku a krížová kontrola medzi zmluvou, faktúrami a účtovnými zápismi. Uplatňuje sa zásada hospodárnosti, efektívnosti a účelnosti, pričom pre obstarávanie platia zásady transparentnosti a rovnakého zaobchádzania.
Rozpočtové kategórie
- Personálne náklady: mzdy, odvody, odmeny priamo viazané na aktivity.
- Cestovné a ubytovanie: v súlade s internými smernicami a limitmi.
- Subdodávky a služby: na základe transparentného výberu a zmluvy.
- Vybavenie a materiál: oprávnené podľa odpisov alebo priamej spotreby.
- Nepriame náklady: paušál alebo skutočné náklady podľa zmluvy.
Rozpočet a zmeny rozpočtu
Rozpočet je záväzný rámec a zmeny medzi položkami sú možné len za podmienok uvedených v zmluve. Prijímateľ musí zmeny vopred oznámiť poskytovateľovi a získať súhlas, ak presahujú stanovené prahové hodnoty. Menšie presuny v rámci stanoveného limitu je možné realizovať bez dodatku, s povinnosťou ich odôvodniť vo finančnej správe.
Zmeny, ktoré majú vplyv na ciele, harmonogram alebo kvalitatívne výstupy, vyžadujú formálny dodatok. Presuny medzi priamymi a nepriamymi nákladmi sa riadia osobitnými pravidlami a často podliehajú schváleniu.
Platby, predfinancovanie a vyrovnanie
Predfinancovanie sa poskytuje na začiatku realizácie a jeho výška závisí od zmluvy. Následné platby sú viazané na priebežné a záverečné správy a na schválenie oprávnených výdavkov. Poskytovateľ môže pozastaviť alebo zadržať časť platby, ak správy nie sú úplné, ak existujú nezrovnalosti alebo nesplnené povinnosti.
Neoprávnené alebo nadmerné platby sú predmetom vrátenia, pričom uplatniteľné sú úroky z omeškania. Vyrovnanie konečného zostatku prebieha po schválení záverečnej správy a po zohľadnení všetkých predfinancovaní, zádržného a korekcií.
Spolufinancovanie a príjmy projektu
Príjmy generované projektom sa musia vykazovať a zohľadňovať pri vysporiadaní. Spolufinancovanie prijímateľa sa preukazuje verifikovateľnými dokladmi a jeho výška a forma musia byť v súlade so zmluvou.
Vykazovanie, lehoty a obsah správ
Priebežné a záverečné správy obsahujú finančnú časť, opis realizovaných aktivít a indikátory plnenia. Lehoty na predkladanie sú stanovené v zmluve a ich nedodržanie môže viesť k sankciám alebo pozastaveniu platieb. Správy musia byť konzistentné s účtovníctvom a podpornými dokumentmi.
Odporúča sa kontrolný zoznam pre uzatváranie účtovných období, párovanie dokladov s aktivitami a interné schvaľovanie správ pred odoslaním poskytovateľovi.
Verejné obstarávanie a zmluvy so subdodávateľmi
Subdodávky musia byť odôvodnené, primerané a v súlade s pravidlami obstarávania. Konflikt záujmov sa identifikuje, dokumentuje a prijímajú sa nápravné opatrenia. Zmluvy so subdodávateľmi musia obsahovať predmet, cenu, termíny, výstupy a ustanovenia o kontrole a audite.
Ak sú porušené zásady hospodárnosti alebo nedodržané postupy, poskytovateľ môže uplatniť finančné korekcie.
Zmluvné zmeny a notifikácie
Zmeny identifikačných údajov, bankového účtu, štatutárnych zástupcov či iné administratívne zmeny sa oznamujú písomne v lehotách podľa zmluvy. Zmeny termínov, rozsahu prác, rozpočtu nad limity alebo cieľov projektu vyžadujú dodatok podpísaný oboma stranami.
Nesplnenie oznamovacej povinnosti môže mať za následok pozastavenie platieb alebo uplatnenie sankcií. Dokumentácia všetkých zmien sa uchováva spolu so zmluvou a používa sa pri kontrolách a auditoch.
Kontroly, audit a prístup k dokumentom
Poskytovateľ, kontrolné orgány a audítori majú právo na prístup k dokumentom, miestam realizácie a informačným systémom spojeným s projektom. Uchovávanie dokumentov sa riadi lehotami uvedenými v zmluve a právnych predpisoch. Prijímateľ zabezpečí, aby subjekty vykonávajúce kontrolu mali primerané podmienky pre výkon právomocí.
Nedostatky zistené kontrolou sa riešia nápravnými opatreniami, korekciami alebo vrátením časti prostriedkov. Opakované alebo závažné zistenia môžu viesť k ukončeniu zmluvy.
Uchovávanie a sledovateľnosť
Všetky doklady musia byť archivované v súlade s lehotami a spôsobom uvedeným v zmluve. Elektronické systémy musia zabezpečiť integritu, dostupnosť a auditnú stopu, vrátane verziovania a registrov prístupov.
Sankcie, finančné korekcie a ukončenie
Porušenie pravidiel môže viesť k finančným korekciám, sankciám a k pozastaveniu alebo ukončeniu financovania. Ukončenie zmluvy sa realizuje podľa ustanovení, ktoré definujú dôvody, postupy a finančné vysporiadanie.
V prípade podozrenia na podvod alebo konflikt záujmov sa uplatní okamžité oznámenie, interné vyšetrovanie a spolupráca s poskytovateľom a príslušnými orgánmi.
Praktické odporúčania pre prijímateľov
- Zriadiť oddelený projektový účtovný okruh a pravidelnú internú kontrolu.
- Viesť register zmlúv, objednávok a subdodávok s prepojením na rozpočet.
- Používať štandardizované šablóny pre objednávky, výkazy práce a cestovné účty.
- Zaviesť maticu rizík s opatreniami pre obstarávanie, hotovostné toky a lehoty.
- Pripraviť plán priebežných kontrol a predbežného interného auditu pred záverečnou správou.
- Zabezpečiť školenia k oprávnenosti výdavkov, obstarávaniu a spracovaniu správ.
Vzorová štruktúra kontrolného zoznamu
| Oblasť | Kontrolná otázka | Doklad |
|---|---|---|
| Oprávnenosť nákladov | Je výdavok nevyhnutný a v súlade s rozpočtom? | Faktúra, zmluva, schválenie |
| Obstarávanie | Prebehla súťaž a záznam o hodnotení? | Zápis, ponuky, zmluva |
| Personálne náklady | Sedí výkaz práce s plánom aktivít? | Timesheet, mzdový list |
| Správy | Sú výkazy úplné a podpísané? | Priebežná/záverečná správa |
| Archív | Je zabezpečená auditná stopa? | Registratúrny plán, logy |
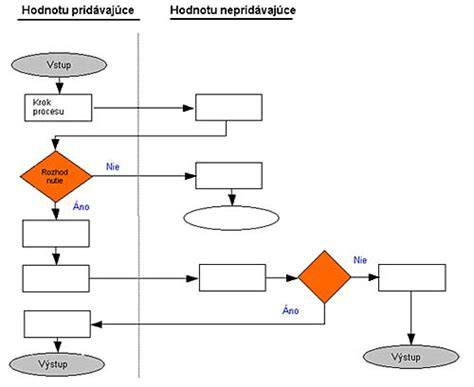
Modelový cyklus platby a reportovania
- Podpis zmluvy a poskytnutie predfinancovania podľa podmienok.
- Realizácia aktivít a priebežné účtovanie oprávnených nákladov.
- Interná kontrola dokladov a párovanie s rozpočtom.
- Predloženie priebežnej správy a žiadosti o platbu.
- Kontrola poskytovateľa a uvoľnenie následnej platby.
- Ukončenie aktivít, záverečná správa, vyrovnanie a archivácia.
Najčastejšie chyby a ako sa im vyhnúť
- Nedostatočná dokumentácia - zaviesť zoznam podporných dokladov pre každú položku.
- Neskoré oznamovanie zmien - používať interný kalendár lehôt a schvaľovaní.
- Nesúlad medzi správami a účtovníctvom - pravidelné odsúhlasenie a uzávierky.
- Obstarávanie bez dostatočnej súťaže - včasná plánovacia matica a záznamy.
- Nesprávne vykazovanie príjmov - vytvoriť samostatný analytický účet a metodiku.
Kontrolné prahy a notifikačné lehoty
Rozpočtové presuny nad stanovené percento sa oznamujú a schvaľujú pred realizáciou. Lehoty na predkladanie správ sú záväzné a viažu sa na harmonogram aktivít. Niektoré zmeny vyžadujú oznámenie bez zbytočného odkladu, iné v stanovenej lehote (napr. 15 alebo 30 dní).
Pre zmluvné zmeny s vplyvom na ciele projektu sa vyžaduje dodatok, ktorý nadobúda účinnosť po podpise oboch strán. Zanedbanie notifikácie môže spôsobiť finančné korekcie alebo pozastavenie platieb.
Riadenie rizík a súlad
Prijímateľ zavedie mechanizmy na identifikáciu, hodnotenie a mitigáciu rizík v oblastiach financovania, obstarávania, plnenia harmonogramu a kvality výstupov. Compliance rámec zahŕňa politiku konfliktu záujmov, oznamovanie nezrovnalostí, ochranu oznamovateľov a školenia.
Priebežné monitorovanie ukazovateľov a nákladov umožňuje včas identifikovať odchýlky a prijať nápravné opatrenia v súlade s Prílohou III.