Slovenský mliekarenský sektor čelí vážnej kríze: Európske ceny mlieka padajú, Slovensko stráca konkurencieschopnosť. Slovenský mliekarenský sektor sa dostáva do kritického bodu. Podľa údajov Rohstoffermilch-Institut v nemeckom Kieli dosahuje surovinová hodnota mlieka v decembri 2025 len 13 - 15 centov za liter (zdroje: agrarheute.com, ife Institut Kiel).
Jedným z hlavných dôvodov prepadu cien je nadprodukcia mlieka v Európe. Napríklad v Nemecku vzrástla produkcia medzi rokmi 2024 a 2025 približne o 7 %, čo vytvára silný tlak na ceny v celom regióne. V Maďarsku sa mlieko predáva plošne okolo 0,15 €/l a malé farmy do 200 dojníc dostávajú zo strany mliekarní výpovede zo zmlúv. Takéto kroky jasne ukazujú, že mliekarne v okolitých štátoch reagujú na krízový vývoj okamžite.
„To vytvára priestor na zvýšený dovoz lacného mlieka a mliečnych výrobkov, zároveň sa brzdí vývoz slovenských produktov. Európsky mliekarenský trh prechádza jednou z najvážnejších kríz za posledné roky. Surovinová hodnota mlieka klesla na 13 až 15 centov za liter, čo je hlboko pod úrovňou udržateľnosti. Okolité krajiny reagujú rýchlo, no Slovensko zaostáva.“
Farmy na Slovensku v posledných rokoch investovali najmä do prvovýroby, často bez systematickej podpory mliekarní. Zväz slovenských mliekarov (ZSM) združuje mliekarenské spoločnosti, ktoré spracovávajú viac ako 50 % z celkového objemu nakupovaného a spracovávaného mlieka na Slovensku.
Kríza v praxi na Slovensku a v Nemecku
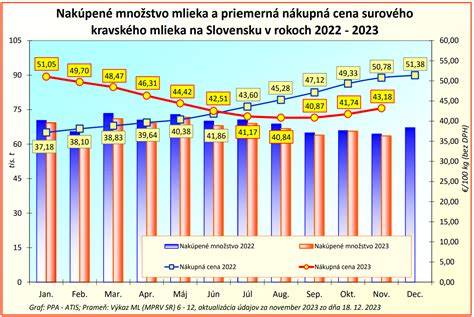
Bratislava 29. januára (TASR) - Minulý rok bol pre mliekarenský priemysel veľmi dynamický a napriek nepriaznivej situácii v dôsledku nákazy slintačky a krívačky (SLAK) na začiatku roka ho možno hodnotiť aj ako silný a stabilizačný. Priblížila, že iba vysoká uvedomelosť prvovýrobcov a spracovateľov mlieka a prísne hygienické opatrenia aj nad rámec pokynov veterinárov ochránili Slovensko pred rozšírením ochorenia, a teda aj pred väčšou likvidáciou chovov. Spresnila, že k stabilizácii mliečneho sektora prispela tiež cena za surové kravské mlieko, ktorá bola vlani historicky najvyššia vôbec, na úrovni 0,4835 eura/kg. Po náročných rokoch energetickej krízy a rastúcej inflácie v roku 2025 podľa nej ekonomika nečelila takým výrazným cenovým výkyvom a do určitej miery umožnila stabilizáciu odbytu a cien potravín.
Napriek niekoľkotisícovej strate dojníc sa výroba mlieka vďaka nárastu úžitkovosti zachovala a slovenskí mliekari boli schopní plniť svoje záväzky voči slovenskému spotrebiteľovi. Poznamenala, že obchodné reťazce však napriek apelom slovenských prvovýrobcov a spracovateľov mlieka neverili v stabilizáciu produkcie mlieka po nákaze SLAK a zvýšením dovozu mlieka a mliečnych výrobkov až o 12 % v 1. polroku 2025 ohrozili odbyt domácich mliečnych výrobkov na slovenskom trhu. Prispeli tak k výraznému nárastu ich zásob, ktoré sa za 1. polrok 2025 medziročne skoro zdvojnásobili.
Negatívne dopady týchto krokov sa na slovenskom trhu začali prejavovať na jeseň spolu s dôsledkami významnej nadprodukcie mlieka na svetovom a európskom trhu, ktorá začala tlačiť ceny suroviny smerom nadol. Celkovo sa mlieko a mliečne výrobky dostali pod silný cenový a konkurenčný tlak dovozu, čo prinieslo výrazné znižovanie cien, najmä masla a trvanlivého mlieka.
Dlhy a investície mliekarenského odvetvia
Podčiarkla, že podniky mliekarenského priemyslu naďalej čelia vysokému investičnému dlhu, ktorý sa ani vlani nepodarilo významnejšie zmierniť. Tento dlh mliekari odhadujú v spracovateľskom priemysle na 500 miliónov eur a jeho neriešenie pripraví vertikálu prvovýroby a spracovania mlieka časom úplne o konkurencieschopnosť.
MLK: Aj vlani podľa Nouzovskej pokračovala úspešná propagačná kampaň na podporu spotreby mlieka a mliečnych výrobkov od overených slovenských značiek, financovaná slovenskými prvovýrobcami a spracovateľmi mlieka zo spoločného Mliečneho fondu, ktorý spravujú už 17 rokov. Rok 2026 bude veľmi dynamický z hľadiska vývoja na trhu a rozhodujúci pre tvorbu politík na úrovni EÚ a ich implementácie na podmienky Slovenska. Spracovatelia nakúpili v roku 2010 od prvovýrobcov spolu 799,9 tis. t surového kravského mlieka, čo bolo v porovnaní s rokom 2009 menej o 52,4 tis. t (-6,1 %).
Najvýraznejší pokles bol zaznamenaný v nákupe neštandardného mlieka. Kým v roku 2009 bol jeho nákup na úrovni 43,9 tis. t, do konca decembra 2010 ho spracovatelia nakúpili spolu 26,8 tis. t. To znamenalo medziročný pokles o 17,1 tis. t (-8,9 %). Na celkovom nákupe surového mlieka sa v roku 2010 mlieko Q. triedy podieľalo 54,9 %. Mlieko 1. triedy kvality sa nakúpilo spolu 334,2 tis. t, čo bolo o 54,4 tis. t menej (-1,0 %).
V Nemecku sa v roku 2010 spolu vyrobilo 29,7 milióna ton mlieka, čo predstavovalo nárast o približne 1,7 % oproti roku 2009. Dlhodobý vývoj trhu s mliekom ukazuje, že dodávky producentov do mliekarenských podnikov tvorili 96,7 % z celkovej produkcie v roku 2010 (predtým 95,3 % v roku 2000).
Najvyššiu cenu za mlieko platila v decembri mliekarenská kolínska Friesland Campina a Ammerland na úrovni 36,90 €/100 kg. Ceny mlieka opäť reagovali na nákupné tlaky zo strany diskontných reťazcov a vniesli tlak na menšie mliekarne a farmárov.
Regulačné a obchodné kontexty
Vo všeobecnosti Európska únia reagovala na prebytky prostredníctvom kvót a intervenčného mechanizmu. Po páde kvót v rokoch 2015 a následných regulačných zmenách začal rastúci tlak na ceny a na dopyt po mliečnych výrobkoch v členských štátoch. Výsledkom bolo, že výnosy z predaja mlieka a mliečnych výrobkov sú čoraz viac ovplyvnené cenovou politikou veľkých reťazcov a dopytom po lacnejších alternatívach.
V rámci slovenských krokov sa pri minimálnych nákladoch na podporu prvovýroby a spracovania mliek vyžaduje koordinácia medzi ministerstvom pôdohospodárstva SR, prvovýrobcami, spracovateľmi a obchodníkmi. V rámci environmentálnych a cenových reformných tlakov sa očakáva, že staršie modely podpory budú meniť smerovanie k efektívnym a udržateľným obchodným vzťahom a k podpore domáceho spracovania mlieka.
Slovenské špecifiká a perspektívy
Krízová situácia na Slovensku sa odráža v odhadoch, že prebytky mlieka na Slovensku môžu viesť k vyššej závislosti od dovozu a zníženiu sebestačnosti v budúcnosti. Podľa predstaviteľov zväzu prvovýrobcov mlieka by sa situácia mohla upokojiť, ak dôjde k koordinovaným rokovaniam na národnej úrovni a aktívnemu zapojeniu EÚ. Prebytok na úrovni EÚ a nadprodukcia mlieka v krajinách ako Nemecko predstavujú riziko pre všetky členské štáty, vrátane Slovenska.
Podľa Mie Nouzovskej zo Slovenského mliekarenského zväzu je aktuálne porovnanie cien medzi Slovenskom a EÚ nejednoznačné: Slovensko má oproti priemeru EÚ nižšiu cenu mlieka, ale aj slabší odbyt na pultoch. Obchodné reťazce si zvyčajne ponechávajú vyššie marže, čo zhoršuje podmienky spracovateľov. Cieľom je zachovať domácu produkciu a posilniť spoluprácu medzi farmármi, spracovateľmi a obchodnými partnermi pri nástupe nových pravidiel na úrovni EÚ.
Ministerstvo pôdohospodárstva SR avizovalo možnosti podpory v rámci mliečnej krízy, pričom časť prostriedkov by mohla smerovať do exportu a domáceho spracovania mlieka, spolu s tlakom na EÚ, aby poskytla adekvátnu pomoc medzi členskými štátmi. Čo sa týka dlhodobých riešení, navrhuje sa zintenzívniť spoluprácu medzi producentmi, spracovateľmi a obchodníkmi a hľadať mechanizmy na zabezpečenie stabilného odberu aj pri výkyvoch na svetovom trhu.
Tabuľka: Priemerné nákupné ceny a objem mlieka v roku 2010 (Príklady z Nemecka a Slovenska)
| Krajina | Rok | Priemerná cena mlieka (EUR/kg) | Objem nákupu surového mlieka (tisíc ton) | Poznámka |
|---|---|---|---|---|
| Nemecko | 2010 | 0,283 | ~2400 | pokles v rámci trvalo udržateľnej ceny |
| Slovensko | 2010 | 0,30 | - | podľa lokálnych správ |
Predpokladaná budúcnosť ukazuje na potrebu silnejšej spolupráce v rámci európskeho trhu a na zameranie sa na inovácie, efektívnu logistiku a udržateľné cenové politiky, ktoré by mohli udržať výrobu mlieka a výrobu mliečnych výrobkov na Slovensku aj po prechodných krízach.
Diverzifikácia investícií stráca na význame. Globalizácia búrz nahráva americkému trhu
Po vstupe Slovenska do EÚ sa očakáva, že kvóty a exportné dotácie budú hrať kľúčovú rolu pri podpore domácich producentov a pri zabránení nadmernému dovozu. V prípade pretrvávajúcej nadprodukcie v EÚ by sa mala posilniť spolupráca medzi štátom, mliekarenskou vertikálou a samotnými farmármi a tiež apelovať na flexibilitu obchodných reťazcov pri stanovovaní cenových politík.