Autá na splátky sa za ostatné roky stali bežnou súčasťou trhu s jazdenými aj novými vozidlami. Kým ešte pred desiatimi či pätnástimi rokmi bola kúpa auta na úver alebo leasing skôr výnimkou, dnes ide pre veľkú časť domácností o jediný realistický spôsob, ako sa dostať k novšiemu, či lepšiemu vlastnému autu bez toho, aby museli naraz zaplatiť niekoľko tisíc alebo desiatok tisíc eur. Platí to rovnako pre nové vozidlá, ako aj pre ojazdené autá na splátky z autobazárov.
Autá na splátky z autobazáru často lákajú nižším počiatočným nákladom a rýchlym schválením financovania, no riziko skrytých technických chýb alebo nejasného pôvodu vozidla je vyššie. Pre bežného kupujúceho sú kľúčové tri pojmy: akontácia, doba splácania a vlastníctvo vozidla počas splácania. Pri klasickom spotrebnom úvere ste vlastníkom auta hneď od začiatku. Pri finančnom leasingu je auto až do doplatenia majetkom leasingovej spoločnosti a po skončení zmluvy si ho odkúpite. Operatívny leasing je skôr dlhodobým prenájmom, pri ktorom sa auto nikdy nestane vaším majetkom.
Typy financovania a ich hlavné charakteristiky
Najčastejšou formou financovania auta na splátky je spotrebný úver. Poskytujú ho banky aj nebankové spoločnosti a jeho hlavnou výhodou je, že auto je okamžite vaše. Nemusíte riešiť odkúpenie na konci zmluvy a zvyčajne nemáte povinnosť uzavrieť havarijné poistenie, hoci ho financujúce inštitúcie často odporúčajú. Nevýhodou býva vyššia RPMN v porovnaní s leasingom a prísnejšie posudzovanie bonity klienta.
Finančný leasing znamená, že počas splácania je auto majetkom leasingovej spoločnosti a po doplatení zostatkovej hodnoty ho odkúpite. Mesačná splátka býva nižšia, ale po započítaní poistenia a poplatkov býva leasing neraz drahší a obmedzuje vás pri použití vozidla (napr. pri predaji alebo dlhšom výjazde do zahraničia). Operatívny leasing je akoby dlhodobý prenájom so zahrnutým servisom a poistným v rámci fixnej mesačnej splátky. Auto nikdy nie je vašim majetkom.
Pri podnikateľoch a firmách je vhodná kombinácia rýchleho financovania a možnosti odpočtu DPH. V mnohých prípadoch stačí len jeden doklad totožnosti a nie je potrebné preukazovať príjem. Zmluvy by sa mali čítať pozorne, pretože podmienky sa môžu líšiť podľa typu produktu a konkrétnej inštitúcie. Zákon o spotrebiteľských úveroch umožňuje odstúpiť od zmluvy do 14 dní bez udania dôvodu a navyše môžete úver predčasne splatiť.
Čo ovplyvňuje výšku splátky a celkové náklady
Vyššia akontácia znamená nižšiu splátku a nižšie preplatenie. Dlhšia splatnosť znamená nižšiu mesačnú splátku, ale vyššiu celkovú cenu auta. RPMN (ročná percentuálna miera nákladov) je kľúčovým ukazovateľom pri porovnávaní ponúk, pretože ukazuje skutočnú cenu úveru vrátane všetkých poplatkov. Pri ponukách bez akontácie môže byť mesačná splátka vyššia a auto sa výrazne viac predraží. Niektoré ponuky bez akontácie zároveň skryjú vyšší úrok, keďže financujúca spoločnosť preberá väčšie riziko.
Pre firmy a živnostníkov je výhoda v možnosti rýchleho financovania a odpočtu DPH; pri niektorých produktoch stačí len občiansky preukaz. Predčasné splatenie je možné a v niektorých prípadoch bez poplatku, ale presné podmienky závisia od zvoleného produktu. Pri leasingu hotovosť neexistuje, ale auto môže byť počas splácania majetkom leasingovej spoločnosti, čo ovplyvňuje aj možnosti užívania a predaja vozidla.
Ako sa rozhodnúť medzi novým a jazdeným vozidlom
Porovnanie: Krátka vs. Nové vs. Jazdené auto je lacnejšie a splátky sú nižšie, no riziko nečakaných opráv je vyššie. Marketingové ponuky s nulovým úrokom často skrývajú vysoké poplatky a povinné poistenia alebo vyššiu cenu samotného auta. Pri výbere je dôležité zohľadniť RPMN, celkovú cenu a podmienky zmluvy. Autá na splátky z autobazáru môžu byť lákavé, ale treba si overiť pôvod vozidla a stav stroja.
Na čo si dať pozor pri podpise zmluvy
Autá na splátky si vyžadujú opatrnosť: vždy si prečítajte zmluvu, overte si podmienky poistenia a zistite, čo všetko je zahrnuté v mesačnej splátke. Nezabudnite, že povinné zmluvné poistenie je bežné a pri leasingu býva často aj havarijné poistenie, čo zvyšuje mesačné náklady. Zmluvy si porovnávajte a zvažujte, či je splátka udržateľná v dlhodobom horizonte a či RPMN odráža skutočné náklady.
Praktický návod ako zrýchliť a zjednodušiť proces
- Pripravte si platný občiansky preukaz a doklady o zamestnaní alebo príjme (v niektorých prípadoch postačí len jeden doklad totožnosti).
- Určte si akontáciu a očakávanú dĺžku splácania podľa vášho rozpočtu.
- Porovnajte ponuky z hľadiska RPMN, celkovej ceny a zahrnutých služieb (servis, poistenie, záruka).
- Skúste vyberať ponuky s jasnými podmienkami a bez skrytých poplatkov.
- Overte pôvod vozidla a stav technického preukazu, najmä pri autobazárových ponukách na splátky.
Ako vybrať ideálnu ponuku pre seba
Keď je splátka dlho udržateľná, RPMN primeraná a zmluvné podmienky férové, auto na splátky sa oplatí. Ak však splátka tlačí rozpočet na hranu, je lepšie zvoliť lacnejšie vozidlo alebo odložiť kúpu. Pre širokú škálu vozidiel ponúka AUTOALLES jednoduché financovanie na kúpu akéhokoľvek auta, autodoplnkov a servisných služieb prostredníctvom splátkového programu - úver, leasing, poistenie, mikroúver. Výhody zahŕňajú možnosť nastaviť si výšku splátky a dobu splácania už od 0% akontácie a bez skrytých poplatkov. Poisťovacie služby sú dostupné na jednom mieste a spravidla zahrnujú výber poistení zo všetkých poisťovní.
Infografika: porovnanie foriem financovania
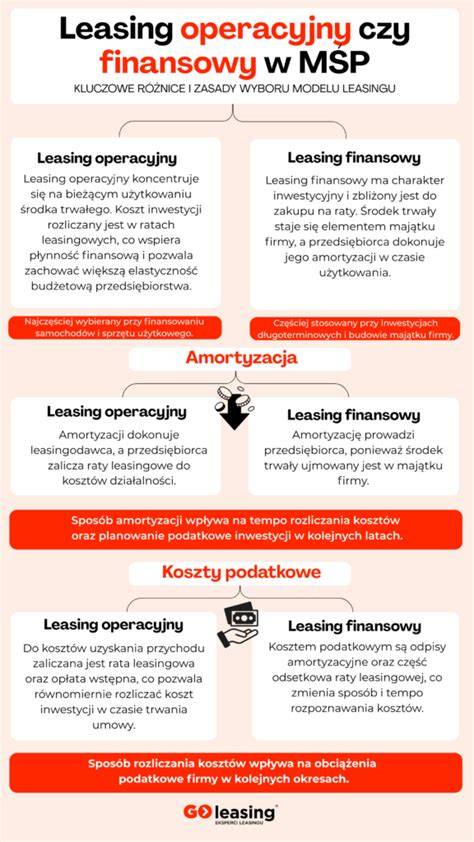
Pri financiovaní auta je dôležité zvážiť aj poistné náklady. Havarijné poistenie je často odporúčané aj pri účtovaní na splátky a zvyčajne predstavuje približne 4% z aktuálnej ceny auta, čo je cena, ktorú je dobré mať na pamäti pri kalkuláciách. Povinné zmluvné poistenie je potrebné vyriešiť už pri samotnom kúpe vozidla.
Príkladové scenáre financovania
| Typ financovania | Vlastníctvo | Splátka | Výhody |
|---|---|---|---|
| Spotrebný úver | Vlastníte auto okamžite | Vyššia RPMN pri podobnej výške úveru | Jednoduché a rýchle vybavenie, menej obmedzení |
| Finančný leasing | Majetok leasingovej spoločnosti | Nižšia mesačná splátka | Dolná splátka, možnosť odkúpenia na konci |
| Operatívny leasing | Nebudúci majetok | Fixná splátka so servisom | Bez starostí s údržbou, servis zahrnutý |
Kúpa auta v HOTOVOSTI vs. FINANCOVANIE 🚗💰
Porovnanie výhod a nevýhod podľa situácie
Pre podnikateľov a firmy môže byť autoúver výhodný pre cashflow a rýchly odpočet DPH, zatiaľ čo pre bežné domácnosti môže byť výhodné kombinovať ponuky s nižšou mesačnou splátkou a jasnými podmienkami s možnosťou predčasného splatenia. Pri autobazároch treba zvážiť riziko nejasného pôvodu vozidla, a preto je dôležité dôkladne preveriť históriu a stav vozidla pred podpisom zmluvy.
Niektoré ponuky bez akontácie môžu znamenať vyššiu mesačnú splátku alebo vyšší úrok. Zároveň je dôležité mať na pamäti, že pri leasingu a niekedy aj pri úvere býva povinné havarijné poistenie, čo zvyšuje mesačné náklady. Pred podpisom zmluvy si vždy prečítajte všetky podmienky a overte si, či sú splátky udržateľné vo vašom rozpočte aj v prípade neočakávaných výdavkov.