Zabezpečenie stravovania zamestnancov je kľúčovou povinnosťou každého zamestnávateľa, ktorá je detailne upravená v Zákonníku práce. Táto povinnosť sa vzťahuje na každého zamestnávateľa, ktorý zamestnáva čo i len jedného zamestnanca v pracovnom pomere alebo v obdobnom pracovnom vzťahu, a to bez ohľadu na to, či ide o zamestnávateľa fyzickú osobu alebo o zamestnávateľa právnickú osobu.
Zamestnávateľ zabezpečuje stravovanie najmä poskytovaním jedného teplého hlavného jedla vrátane vhodného nápoja zamestnancovi v priebehu pracovnej zmeny vo vlastnom stravovacom zariadení, v stravovacom zariadení iného zamestnávateľa alebo zabezpečí stravovanie prostredníctvom právnickej alebo fyzickej osoby, ktorá má oprávnenie sprostredkovať alebo poskytovať stravovacie služby.
Kto má nárok na poskytnutie stravy
Nárok na poskytnutie stravy má zamestnanec, ktorý v rámci pracovnej zmeny vykonáva prácu viac ako štyri hodiny. Ak pracovná zmena trvá viac ako 11 hodín, zamestnávateľ môže zabezpečiť poskytnutie ďalšieho teplého hlavného jedla. Ak vykonávate prácu na základe pracovnej zmluvy, máte nárok na stravovanie, ak v rámci svojej pracovnej zmeny vykonávate prácu viac ako 4 hodiny.
Nárok na stravovanie vzniká tomu zamestnancovi, ktorý vykonáva prácu viac ako štyri hodiny v rámci pracovnej zmeny. Ak pracovná zmena trvá viac ako 11 hodín, zamestnávateľ môže, ale nemusí, zabezpečiť poskytnutie ďalšieho teplého hlavného jedla.
Kedy zamestnávateľ nemusí zabezpečiť stravovanie
- zamestnancom, ktorí sú vyslaní na pracovnú cestu (s výnimkou zamestnancov vyslaných na pracovnú cestu, ktorí na svojom pravidelnom pracovisku odpracovali viac ako 4 hodiny, a zamestnancov, ktorým poskytuje finančný príspevok na stravovanie),
- zamestnancom, ktorí v rámci pracovnej zmeny vykonávali prácu 4 hodiny a menej,
- zamestnancom pri výkone práce vo verejnom záujme v zahraničí.
Formy zabezpečenia stravovania
Zamestnávateľ je povinný zabezpečovať všetkým zamestnancom stravovanie buď v mieste ich pracoviska, alebo v jeho okolí. Zamestnávateľ stravovanie zabezpečuje podaním jedného teplého jedla, vrátane nápoja.
Zabezpečiť stravovanie pre svojich zamestnancov môže zamestnávateľ nasledujúcimi spôsobmi:
- vo vlastnom stravovacom zariadení,
- v blízkom stravovacom zariadení iného zamestnávateľa,
- prostredníctvom právnickej osoby alebo fyzickej osoby, ktorá má oprávnenie sprostredkovať stravovacie služby (formou elektronických stravných lístkov, t. j. stravovacia karta),
- prostredníctvom finančného príspevku ku mzde.
V prípade, že zamestnávateľ disponuje vlastnou firemnou jedálňou, zabezpečí pravdepodobne stravu v nej. V takomto prípade zamestnanec nemá nárok na stravné lístky a nerozhoduje o forme poskytovania stravovania. Existuje však možnosť, že zamestnanec môže odmietnuť stravovanie vo firemnej jedálni z dôvodov zdravotných doložených lekárom; v tom prípade má nárok na príspevok na stravovanie.
Elektronizácia stravovacích poukážok
Od 1. januára 2023 musia mať stravovacie poukážky elektronickú formu, teda podobu elektronickej stravovacej karty. Výnimkou z elektronizácie je situácia, kedy použitie elektronickej stravovacej poukážky zamestnancom počas pracovnej zmeny na pracovisku alebo v jeho blízkosti nie je možné (napr. práca v teréne bez možnosti platby kartou).
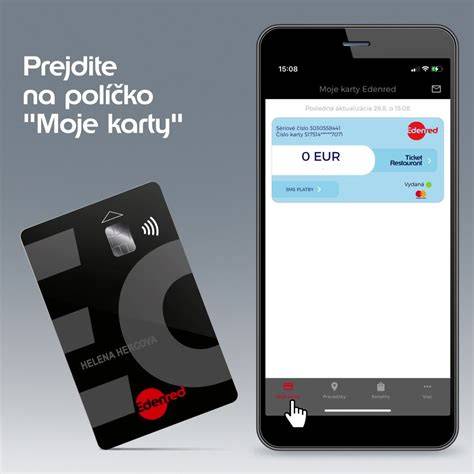
Elektronické stravovacie karty riešia aj praktické problémy s nezaokrúhlenými zostatkami pri platbách v prevádzkach, ktoré sa v minulosti vyskytovali pri papierových lístkoch.
Výška príspevku zamestnávateľa na stravovanie a daňové aspekty
V súlade s § 152 ods. 3 Zákonníka práce je zamestnávateľ povinný prispievať na stravu v sume najmenej 55 % ceny jedla. Maximálna výška príspevku zamestnávateľa na jedno jedlo je limitovaná sumou 55 % stravného poskytovaného pri pracovnej ceste v trvaní 5 až 12 hodín podľa osobitného predpisu.
Hodnotu stravného pri pracovnej ceste upravuje osobitný predpis; od 1.4.2025 konkrétne oznámenie Ministerstva práce, sociálnych vecí a rodiny SR č. 39/2025 Z. z. stanovuje pre pracovnú cestu 5 - 12 hodín sumu 8,80 €. Prispievanie na stravovanie musí preto zamestnávateľ zabezpečovať najviac do sumy 4,84 € za každé jedlo (55 % zo sumy 8,80 €).
Tabuľka: Sumy stravného a vypočítané príspevky (kľúčové hodnoty)
| Typ | Stravné / hod. | 55 % / príspevok | Poznámka |
|---|---|---|---|
| 5-12 hodín (od 1.4.2025) | 8,80 € | 4,84 € | Max. príspevok na jedlo |
| Minimálna hodnota stravovacej poukážky (od 1.1.2024) | 5,85 € | - | Minimálna hodnota poukážky |
| Max. daňovo zvýhodnené poukážky | 7,80 € | - | daňovo zvýhodnená hodnota |
Pri zabezpečovaní stravovania prostredníctvom sprostredkovateľa sa cenou jedla rozumie hodnota stravovacej poukážky; táto hodnota musí predstavovať najmenej 75 % stravného poskytovaného pri pracovnej ceste v trvaní 5 až 12 hodín. Pri zabezpečovaní stravovania prostredníctvom sprostredkovateľa je výška poplatku za sprostredkované stravovacie služby maximálne 2 % z hodnoty uvedenej na stravovacej poukážke.
Daňové aspekty
Takýto príspevok je daňovým výdavkom zamestnávateľa podľa § 19 ods. 2 písm. c) bod 4 Zákona o dani z príjmov. Je dôležité rozlišovať, či sa stravovanie poskytuje v nepeňažnej forme (hodnota stravy, stravovacia poukážka) alebo v peňažnej forme (finančný príspevok). V prípade nepeňažnej formy stravovania, hodnota stravy už nie je v plnej sume oslobodená od dane z príjmov od 1. januára 2022; časť presahujúca zákonné limity je zdaniteľná.
Ak zamestnávateľ prispieva zamestnancovi na stravu zo sociálneho fondu, tento príspevok nie je zákonom limitovaný a jeho výška sa určuje v kolektívnej zmluve alebo internom predpise zamestnávateľa. Takýto príspevok zo sociálneho fondu je pre zamestnanca oslobodený od dane z príjmov.
Voľba medzi stravovacou poukážkou a finančným príspevkom
V prípade, ak zamestnávateľ nezabezpečuje stravovanie prostredníctvom vlastného stravovacieho zariadenia ani stravovacieho zariadenia iného zamestnávateľa, je povinný umožniť zamestnancovi vybrať si medzi stravovacou poukážkou (gastrolístkom) a finančným príspevkom na stravovanie. Zamestnanec je viazaný svojím výberom počas 12 mesiacov odo dňa, ku ktorému sa výber viaže.
Vo všeobecnosti platí, že poskytnutím finančného príspevku nemôže byť zamestnanec zvýhodnený alebo znevýhodnený oproti zamestnancovi, ktorému sa poskytne stravovacia poukážka. Suma finančného príspevku by mala byť rovnaká ako suma, ktorou zamestnávateľ prispieva na stravovaciu poukážku iným porovnateľným zamestnancom, pričom musí byť splnený minimálny limit (napr. najmenej 55 % minimálnej hodnoty stravovacej poukážky).
Špecifické skupiny: dohodári, konatelia, práce z domu
Ak pracujete na základe niektorej z dohôd (dohoda o pracovnej činnosti, dohoda o vykonaní práce, dohoda o brigádnickej práci študentov), nemáte zákonný nárok na stravovanie, a to bez ohľadu na dĺžku pracovnej zmeny. Rovnaké podmienky platia aj vtedy, ak ste konatelia či spoločníci spoločnosti - nemáte zákonný nárok na stravovanie.
Zamestnávateľ však môže po prerokovaní so zástupcami zamestnancov rozšíriť okruh osôb, ktorým zabezpečí stravovanie, alebo upraviť podmienky jeho poskytovania; môže tak urobiť aj vo vnútornom predpise (ak u zamestnávateľa nepôsobia zástupcovia zamestnancov, rozhodnúť môže jednostranne zamestnávateľ).
Pri práci z domu formou domáckej práce alebo telepráce máte nárok na stravovanie rovnako ako ostatní zamestnanci, ak spĺňate zákonnú podmienku výkonu práce viac ako 4 hodiny v rámci jednej pracovnej zmeny. Pri práci z domu je v praxi bežné poskytovanie stravných lístkov, gastrokarty či finančného príspevku podľa výberu zamestnanca.
Stravné pri pracovnej ceste a súvislosti
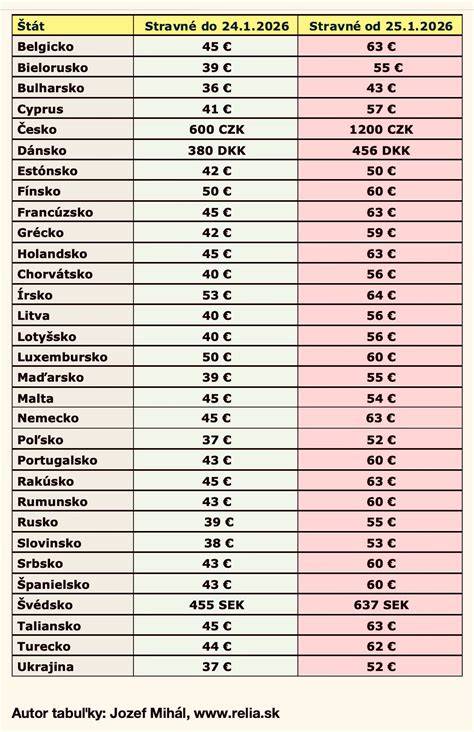
V súvislosti so stravovaním zamestnancov je dôležité spomenúť aj stravné poskytované počas pracovných ciest. Podľa zákona č. 283/2002 Z. z. patrí zamestnancovi stravné za každý kalendárny deň tuzemskej pracovnej cesty, ktorá trvala viac ako 5 hodín. Pri zabezpečení stravovania na pracovisku alebo prostredníctvom iných subjektov (nepeňažná forma) je hodnota stravy od 1.1.2022 predmetom obmedzení pri oslobodzovaní od dane z príjmov.
Praktické odporúčania pre zamestnávateľov
- Zabezpečte jasný vnútorný predpis o forme a podmienkach poskytovania stravovania, vrátane postupu pri výbere medzi poukážkou a finančným príspevkom.
- Zohľadnite aktuálne sumy stravného podľa opatrení MPSVR a aktualizujte výpočty príspevkov (napr. suma pre 5-12 hodín 8,80 € od 1.4.2025).
- Pamätajte na povinnosť poskytovať zamestnancom stravovanie od prvého dňa vzniku pracovného pomeru, ak nastanú podmienky nároku.
- Pri poskytovaní nepeňažnej formy dbajte na limitácie pri oslobodení od dane a na prípadné dopady zdanenia nadlimitnej hodnoty.
- Zvážte investície do kultúry stravovania na pracovisku: moderné jedálne, čerstvé a rozmanité jedlá, podpora zdravého stravovania zvyšujú produktivitu a spokojnosť zamestnancov.
Investovanie do kultúry stravovania na pracovisku, či už prostredníctvom zabezpečenia kvalitných jedál, alebo iných benefitov, sa prirodzene odrazí vo vyššej produktivite a lepšej nálade zamestnancov. Podpora zdravého stravovania na pracovisku môže zahŕňať zabezpečenie čerstvého ovocia, zdravých alternatív v automatoch, organizovanie workshopov o výžive a komunikáciu možností využitia stravných lístkov a ich podmienok.