prenesená daňová povinnosť (reverse charge) má za cieľ znížiť daňové úniky a zvýšiť transparentnosť finančných transakcií. Podnikatelia však často tápajú nad tým, ako tento režim správne použiť. Prenesená daňová povinnosť (RPDP) znamená, že namiesto dodávateľa priznáva a platí DPH odberateľ. V tomto článku sa budeme ďalej venovať tuzemskému prenosu daňovej povinnosti. Tento režim upravuje zákon o DPH, konkrétne v ustanoveniach § 69 ods. 12 a ďalších pravidlá pre určité tovary a služby.
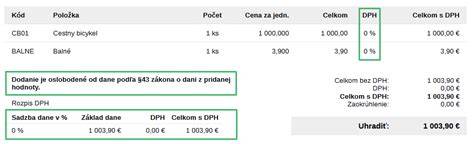
Zorientovať sa v režime prenesenej daňovej povinnosti môže byť náročné. Vo významných prípadoch RPDP sa na faktúre uvedie informácia „prenesenie daňovej povinnosti“ a dodávateľ neuplatňuje na faktúre sadzbu DPH. Dodávateľ však nie je povinný uvádzať sadzbu dane na faktúre pri plneniach, pri ktorých sa uplatňuje daňový režim - prenesenie daňovej povinnosti na odberateľa, pretože žiadnu sadzbu dane neuplatňuje. Faktúry môžu obsahovať aj textový poznámkový blok so správou o RPDP, ktorý je automaticky generovaný v online účtovných systémoch.
Kedy sa RPDP uplatňuje a kedy nie
Pre použitie RPDP musia byť platiteľmi DPH ako dodávateľ, tak aj odberateľ. Nasledujúce príklady ilustrujú bežné situácie a ich riešenia:
- Príklad 1: Stavebné práce v rámci rekonštrukcie nehnuteľnosti - Firma, ktorá je platiteľom DPH, si objednala stavebné práce. Dodávateľ služieb je neplatiteľ DPH. Je možné použiť RPDP?
- Príklad 2: Dodávka mobilných telefónov a integrovaných obvodov - Dodávateľ dodáva odberateľovi mobilné telefóny a integrované obvody. Obaja sú platiteľmi DPH. Celková hodnota tovaru spĺňa podmienku 5 000 eur a viac, ale základ dane na faktúre je 4 000 eur pre telefóny a 4 000 eur pre obvody.
- Príklad 3: Oprava priemyselnej tlačiarne - Opravu vykonala odborná firma s DPH a dodávateľovi sa RPDP neuplatní.
Odpoveď: Dodávateľ prác je neplatiteľ DPH. Aj keď ide o práce, ktoré obvykle spadajú do RPDP, v tomto prípade nie je možné tento režim použiť, pretože na RPDP musia byť platiteľmi DPH aj dodávateľ aj odberateľ.
Odpoveď: Aj keď sú tovary fakturované spolu a celkový základ dane presahuje 5 000 eur, RPDP sa aplikuje iba na tovary jednotnej kategórie. Ak samostatný základ dane pre každú kategóriu nedosahuje 5 000 eur, RPDP sa na tieto tovary neuplatní.
Odpoveď: RPDP sa neuplatní, pretože faktúra musí obsahovať všetky náležitosti stanovené zákonom a RPDP nemá na túto transakciu dopad, ak nie sú splnené podmienky pre oslobodenie alebo prenos daňovej povinnosti.
TIP: V online fakturačnom programe iDoklad sa text „prenesenie daňovej povinnosti“ vyplní automaticky. Stačí nastaviť na položke faktúry správnu sadzbu DPH a vybrať Typ ceny PDP. Daňové priznanie a kontrolný výkaz: dodávateľ plnenie nevykazuje v daňovom priznaní a v časti A.2 kontrolného výkazu vykáže plnenie len vtedy, ak ide o plnenie podľa § 69 ods. 12 písm.
Praktické pravidlá pre vystavenie faktúry s RPDP
Pred uplatnením RPDP je potrebné overiť, že ide o plnenie, pri ktorom sa uplatňuje prenesenie daňovej povinnosti, a že dodávateľ aj odberateľ sú platiteľmi DPH. Pri vystavovaní faktúr s RPDP je nutné dodržať tieto zásady:
- Pri položkách s RPDP ponechať pôvodné sadzby DPH (napr. 23 %) a nie uvádzať 0 %.
- Informáciu o RPDP doplniť do faktúry - napríklad text „prenesená daňová povinnosť podľa § 69 ods. 12 písm. ...“ podľa konkrétneho paragrafu.
- V poznámke na faktúre možno pridať bližšiu špecifikáciu, napr. „Prenos daňovej povinnosti podľa § 69 ods. 12 písm. …“
- V nastaveniach fakturačného programu si zvoliť zobrazenie miesto DPH iba hviezdičku alebo skutočnú sadzbu a hviezdičku.
- Faktúra musí obsahovať povinnú formulku o prenesení daňovej povinnosti.
Vzory a ukážky faktúr s RPDP sú dostupné v sekcii „Vzory dokumentov“ v príslušnom softvéri. Pri súhrnných faktúrach podľa § 75 ods. 1 zákona o DPH platiteľ uvedie dane a množstvá podľa špecifických pravidiel kontrolného výkazu (A.1, A.2).
Praktické prípady a špeciálne situácie
- Pri dodávke tovaru z jednej krajiny EÚ do inej (intrakomunitárna dodávka) môže ísť o oslobodenie od DPH podľa § 43 ods. 1 Zákona o DPH, pričom záväzok odviesť DPH preberie odberateľ v svojej krajine. RPDP sa uplatňuje, ak sú splnené podmienky (platiteľ DPH na oboch stranách).
- Pre niektoré tovary podľa § 69 ods. 12 písm. f) až i) Zákona o DPH platiteľ vyplní faktúru o prijatej platbe a následne aj faktúru o dodaní tovaru. Vtedy sa v kontrolnom výkaze uvádzajú množstvá podľa prísnych pokynov, pričom celkové množstvo sa zapíše len raz.
- Uplatnenie RPDP na stavebné práce je možné len vtedy, ak aj dodávateľ, aj odberateľ sú platiteľmi DPH.
Čo robiť, ak si nie ste istí, či RPDP platí na vašu transakciu
Ak máte pochybnosti, či sa na vás vzťahuje režim prenesenej daňovej povinnosti, obráťte sa na Finančné riaditeľstvo Slovenskej republiky a požiadajte o záväzné stanovisko. Počítajte však s poplatkom 1 000 eur, resp. 500 eur pre vysoko spoľahlivý daňový subjekt. Jednoduchším a lacnejším riešením je konzultácia s odborníkom.
Konkrétne postupy pre účtovanie a výkazníctvo
Prenos daňovej povinnosti pri dodávaní stavebných prác znamená, že dodávateľ nie je povinný platiť DPH na faktúre vrátane montáže či samotných stavebných prác. Pre vystavenie faktúry bez DPH je nutné, aby bol odberateľ tiež platiteľ DPH. Faktúry v online prostredí umožňujú ľahké nastavenie RPDP a zobrazujú informáciu o prenesení daňovej povinnosti na odberateľa.
V praxi ide o to, že dodávateľ vyhotoví súhrnné alebo bežné faktúry s vyznačeným RPDP a odberateľ si uplatní daňovú povinnosť vo svojom daňovom priznaní cez samozdanenie. Zároveň je dôležité správne vykázať tieto transakcie v kontrolnom výkaze a v daňovom priznaní A.2 (kategórie tovarov, ktoré podliehajú RPDP).
Časté otázky a automatizácia procesu
- Ako zistiť, či ide o RPDP? - Overiť, že dodávateľ aj odberateľ sú platiteľmi DPH a že tovar alebo služba spĺňa podmienky pre RPDP podľa platného zákona.
- Ako vystaviť faktúru s RPDP? - V paneli Peňažné údaje zvoliť Režim DPH ako Prenesená daňová povinnosť a citlivo ponechať pôvodné sadzby DPH na položkách.
- Čo ak ide o súhrnnú faktúru? - Pri súhrnných faktúrach platí pravidlo, že rozoznať treba kategórie tovarov a správne uviesť údaje v časti A.1 alebo A.2 kontrolného výkazu podľa § 69 ods. 12 a § 75 ods. 1 Zákona o DPH.
V konečnom dôsledku ide o prenos daňovej povinnosti na odberateľa pri plnení, ktoré sú na úrovni zákona definované ako predaj tovarov alebo služieb s RPDP. Mnohí podnikatelia oceňujú, že RPDP znižuje daňové podvody a prispieva k čistejšiemu daňovému prostrediu, no zároveň kladie na účtovné systémy nároky na presnosť a správne označenie plnení na faktúrach a v daňových priznaniach.
Praktické poznámky pre Slovensko
- RPDP sa týka najmä plnení, kde je potrebné dodržať podmienky uvedené v § 69 ods. 12 zákona o DPH a príslušné príklady uvedené vyššie.
- Pri tovaroch a službách s RPDP je dôležité udržiavať konzistenciu medzi faktúrou, kontrolným výkazom a daňovým priznaním.
- V prípade nejasností sa vždy oplatí využiť záväzné stanovisko Finančného riaditeľstva SR alebo odbornú konzultáciu.
tags: #predaj #ryze #nakupeneho #s #prenosom