Vyplnenie tlačiva daňového priznania bude trvať len niekoľko minút. Na vyplnenie použite formulár daňové priznanie PO č. MF/012187/2025-721 zverejnený vo Finančnom spravodajcovi na rok 2025 [nové okno]. Príloha k VII. Pre zdaňovacie obdobie, za ktoré posledný deň lehoty na podanie daňového priznania k dani z príjmov právnickej osoby uplynie po 31.12.2025, je platné okrem nového tlačiva daňového priznania aj nové poučenie na vyplnenie daňového priznania k dani z príjmov právnickej osoby. Poučenie doplňuje predtlač jednotlivých riadkov daňového prizania. Slúži ako pomôcka na vyplnenie tlačiva daňového priznania a upozorňuje na hlavné zásady, ktoré je potrebné dodržať pri správnom výpočte dane, dane na úhradu, resp. tlačivá daňových priznaní sú uverejnené na internetovej stránke Ministerstva financií SR [nové okno], a na portáli finančnej správy.
Vyplniť priamo vo Vašom počítači, podpísať/autorizovať pomocou kvalifikovaného elektronického podpisu (KEP) alebo uznaným spôsobom autorizácie podľa osobitného predpisu alebo ho podať na základe dohody o elektronickom doručovaní. Prílohy môžete podať aj inak ako elektronickými prostriedkami (okrem prílohy k VII. Po vyplnení daňového priznania sa daňový subjekt dozvie výšku dane, ktorú má zaplatiť alebo výšku daňového preplatku, ktorá mu má byť vrátená (podrobne v záložke Finančné vyrovnanie pri dani z príjmu právnickej osoby).
V daňovom priznaní musí mať pre poukázanie daňového preplatku vyplnenú Žiadosť o vrátenie daňového preplatku (X. V prípade, že daňový subjekt má povinnosť, resp. chce podať daňové priznanie elektronicky, musí mať platnú autorizáciu alebo mať oprávnenú osobu s platnou autorizáciou v rozsahu, ktorý umožňuje podávať daňové priznania na portáli, ktorý prevádzkuje finančné riaditeľstvo. Podpísať daňové priznanie je možné kvalifikovaným elektronickým podpisom alebo uznaným spôsobom autorizácie podľa osobitného predpisu (Zákon č. 305/2013 Z. z.).
Ak v priebehu odosielania dôjde k výpadku spojenia, t. j. Daňovník, ktorý je právnickou osobou, je oprávnený vyhlásiť v daňovom priznaní v lehote na jeho podanie, že podiel zaplatenej dane do výšky 2 % sa má poukázať ním určeným prijímateľom podľa § 50 ods. 4 ZDP, ak v zdaňovacom období, ktorého sa vyhlásenie týka alebo najneskôr v lehote na podanie tohto daňového priznanía daroval finančné prostriedky najmenej vo výške zodpovedajúcej 0,5 % zaplatenej dane ním určeným daňovníkom, ktorí nie sú založení alebo zriadení na podnikanie, na účely vymedzené v § 50 ods. 5 ZDP [nové okno].
Ak daňovník neposkytol tieto finančné prostriedky ako dar najmenej vo výške 0,5 % zaplatenej dane, je oprávnený vyhlásiť v daňovom priznaní v lehote na podanie daňového priznania, že podiel zaplatenej dane sa má poukázať ním určeným prijímateľom podľa § 50 ods. 4 ZDP [nové okno] len do výšky 1 % zaplatenej dane (§ 50 ods. 1 písm.). Správca dane poukáže podiel zaplatenej dane prijímateľovi, ktorého daňovník určil vo vyhlásení, ak sú splnené všetky zákonom ustanovené podmienky. Zoznam prijímateľov notárska komora SR zverejňuje každoročne do 15. januára kalendárneho roka. Ročný prehľad prijímateľov Finančné riaditeľstvo SR zverejňuje do 31. januára bežného roka. Notárska komora SR pripravuje aj podmienky, ktoré musí prijímateľ splniť, vrátane bankového účtu. Pokiaľ sa podiel zaplatenej dane poukazuje na účet prijímateľa, správca dane nevydáva rozhodnutie podľa daňového poriadku [nové okno].
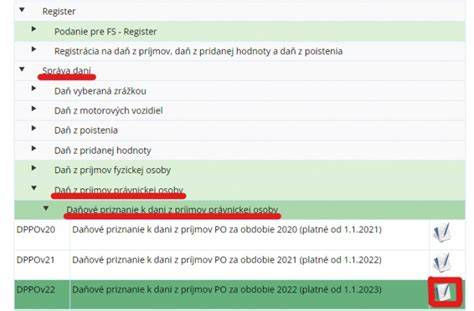
Daňové priznanie k dani z príjmov právnickej osoby - podáva sa samostatne a medzi prílohy priznania sa už nepočítajú účtovné výkazy. Tie idú ako samostatné podanie a iným kanálom (napr. elektronický archív). Mikro vs. pre rok 2014: mikro účtovné jednotky mali pôvodne zjednodušené povinnosti, no s postupom času sa výstupy v novom systéme stali opäť komplexnejšie. 3 súčasti účtovnej závierky, podávané navyše ako príloha k daňovému priznaniu, sú už minulosťou. Dnes je to oveľa jednoduchšie vďaka online podávaniu cez portál Finančnej správy. Účtovnú závierku eseročiek tvoria: súvaha, výkaz ziskov a strát a poznámky. Tlačivá účtovných výkazov sú platné pre obdobie končiace po 1.1.2012; vzor poznámok sa zoštruktúroval tabuľkami a často býva vyplnený cez účtovný softvér.
Stručný prehľad: čo je účtovná závierka a aké typy uzávierok existujú
Účtovná závierka je prehľadom príjmov a výdavkov za účtovné obdobie a prehľadom stavu majetku a záväzkov k poslednému dňu účtovného obdobia; zároveň sa zostavuje inventarizáciou. Má pevne danú štruktúru a nadväzuje na sústavu účtovníctva, ktorú používate. Môže ísť o riadnu, mimoriadnu a priebežnú uzávierku. Lehota na zostavenie účtovnej závierky je do 6 mesiacov po skončení účtovného obdobia; výnimky povoľuje osobitný predpis (napr. ZDP). Po uzatvorení kníh sa účtovná závierka uloží do registra účtovných závierok (RÚZ).
Čo všetko musí obsahovať príloha k daňovému priznaní
Prílohy treba podať spolu s daňovým priznaním a správny počet príloh zohľadniť vrátane veľkosti súborov (max. 15 MB na prílohu). Premietajú sa aj ďalšie podmienky pre mikro a malé podniky, napr. zjednodušené výkazy a poznámky, ktoré môžu mať formu tabuliek v poznámkach. Elektronické tlačivo umožňuje nahrať prílohy spolu s priznaním; ak je príloha väčšia, treba ju rozdeliť na viacero súborov a nahrať osobitne. Akékoľvek citlivé údaje v PDF je vhodné ukladať v čo najnižšej kvalite a overovať správnosť údajov pred odoslaním.
Povinnosti a postupy pri zostavovaní daňového priznania a účtovnej závierky
Daňové priznanie k dani z príjmov právnickej osoby sa podáva do troch kalendárnych mesiacov od skončenia zdaňovacieho obdobia. Ak posledný deň lehoty pripadá na víkend alebo sviatok, posledný deň lehoty je najbližší pracovný deň. Základ dane je možné upraviť v dôsledku ďalších podmienok podľa § 17 ods. 19 zákona, pričom niektoré úpravy sú viazané na čas a na konkrétne výdavky/spôsob účtovania. Právnické osoby môžu mať aj dodatočné prizanie alebo opravné prizanie v prípade zistenia vyššej dane po pôvodnom priznaní. V II. časti daňového priznania sa uvádza dodatočné prizanie s dátumom zistenia skutočnosti.
Pri samotnom vyplňovaní v účtovnej závierke je potrebné mať pripravenú kompletnú účtovnú evidenciu za daný kalendárny rok a dôkladne skontrolovať všetky údaje. Ak používate účtovný softvér, väčšinu údajov získate exportovaním z evidencie. Správca dane môže predĺžiť lehotu na podanie priznania v určitých prípadoch, najviac o tri až šesť mesiacov, najmä pri zdaniteľných príjmoch zo zahraničia alebo pri konkurze/likvidácii. U ostatných daňovníkov môže predĺženie posúdiť správca dane na základe žiadosti a oznámenia.
| Časť | Obsah |
|---|---|
| I. časť | Údaje o daňovníkovi, IČO, názov, právna forma, hlavná činnosť, mikrodaňovník, minimálnu daň, TIN, status DOP, atď. |
| II. časť | Výpočet základu dane a dane - zhrnutie ziskov/strát, rozdiely podľa režimov účtovníctva, prípadné úpravy a tabuľky G2/G3. |
| III. časť | Rozdiely súvisiace s predajom podniku, nepeňažné vklady, likvidácia, odštiepenie a ďalšie jazdy podľa § 17 a súvisiacich ustanovení. |
Účtovná závierka a daňové priznanie predstavujú súčasť procesu uzatvárania účtovných období a sú zrozumiteľne prepojené s povinnosťou uložiť závierku do registra účtovných závierok a podať daňové priznanie elektronicky. Pred uplynutím lehoty na podanie priznania môžete podať opravné alebo dodatočné priznanie podľa § 16 daňového poriadku, pričom tieto priznania musia obsahovať správnu identifikáciu a poznámky podľa zákona. Dôsledná príprava a organizácia účtovných dokladov minimalizuje riziko sankcií a zjednodušuje celý proces podania.
Pri uzatváraní účtovnej závierky je potrebné zamerať sa na inventarizáciu majetku a záväzkov, tvorbu rezerv a správne ocenenie majetku. Príloha k daňovému priznaní zahŕňa nielen výkazy, ale aj poznámky a doplnkové tabuľky, ktoré môžu byť vyplnené elektronicky alebo priložené ako samostatný súbor. U koho sa odporúča spolupráca s účtovnou firmou, v prípade potreby, a to najmä pri komplexných úpravách výsledku hospodárenia podľa medzinárodných štandardov a pri transformácii výkazov na mzstave zákonov.
Praktické poznámky k inklúzii údajov
- Každý súbor prílohy sa musí nahrať zvlášť; viac súborov naraz sa nedajú označiť ako jeden.
- Pred odoslaním overte počet príloh (línia 136) a správny dátum.
- Prílohy môžu obsahovať napríklad účtovné závierky, výkaz o majetku a záväzkoch alebo ďalšie podporné dokumenty a poznámky.
- V prípade problémov s elektronickým podaním je možné žiadať o odklad v prípade špecifických podmienok uvedených v ZDP a daňovom poriadku.